
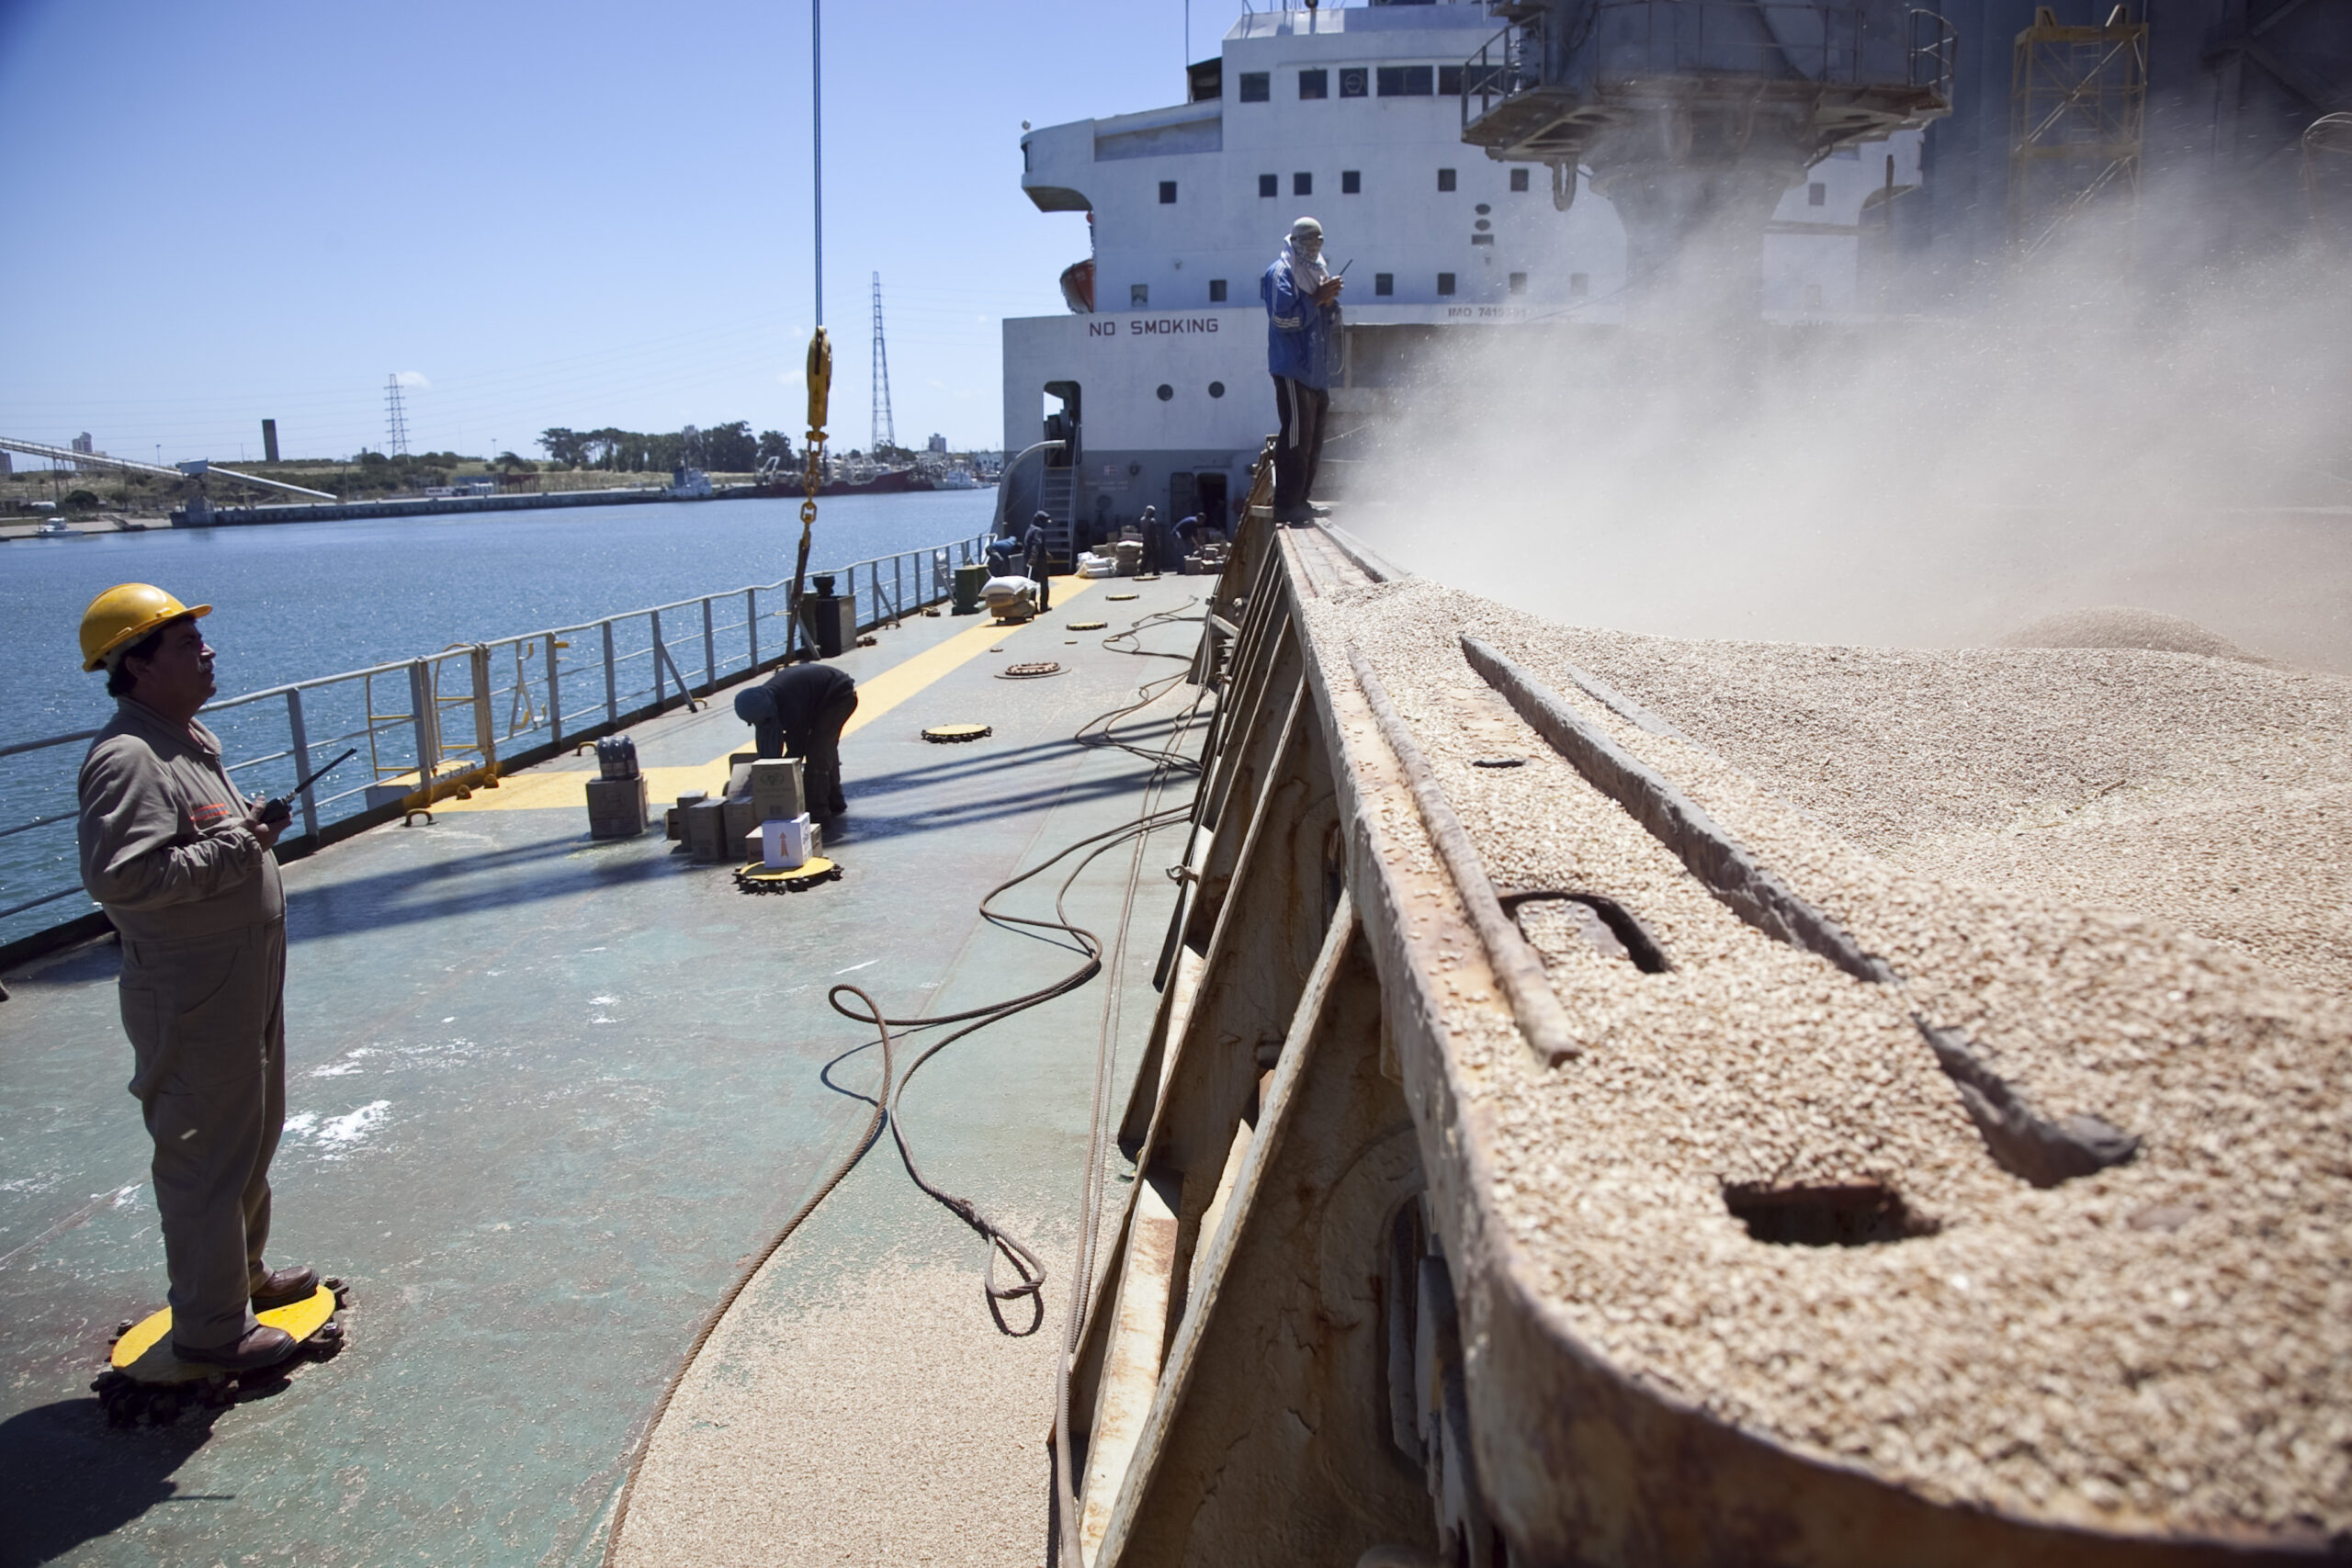
La semana terminó con movimientos acotados el mercado de granos local: la soja cedió en sus referencias, el maíz mostró estabilidad en el disponible y el trigo registró mejoras en buena parte de sus posiciones.
El mercado de Chicago concluyó la semana con disparidad. El trigo mostró resultados mixtos, presionado por las perspectivas de mayores exportaciones rusas tras la reanudación de los embarques desde el mar de Azov, aunque la firme demanda internacional por el cereal estadounidense limitó dichas pérdidas. Por su parte, el maíz cerró en baja, afectado por el avance de la cosecha estadounidense y la creciente disponibilidad de suministros, junto con el efecto de arrastre de las caídas del trigo. Finalmente, la soja presentó un comportamiento dispar, encontrando sostén en las compras de oportunidad y en nuevas ventas externas estadounidenses, mientras que la presión de la cosecha limitó las ganancias.
El tipo de cambio del Banco Nación fue 1525,0000 / 1534,0000; -0,32% respecto al cierre anterior.
El tipo de cambio de referencia del BCRA Comunicación A3500 cerró en 1537,3487; -0,15% respecto al día previo.
El volumen de negocios de A3 Mercados en futuros y opciones de dólar fue de 2.533.194 contratos, mientras que el interés abierto acumula 3.321.802 lotes. Los ajustes para las distintas posiciones del contrato DLR fueron los siguientes:
OCT6
| DIC6 | NOV6 | FEB7 | ENE7 | 1570,000 | |
1537,349 | 1626,500 | 1598,000 | ||||
MAR7 | 1653,500 | MAY7 | ABR7 | JUL7 | JUN7 | 1717,000 |
1687,000 | 1782,000 | 1750,500 |
1816,000
SOJA
SOJA En este contexto, las propuestas para la mercadería disponible, contractual y con entrega entre noviembre y diciembre se ubicaron en $ 545.000/t -cediendo $ 5.000/t entre sesiones, aunque sujetas a condiciones EPA, EUDR o 2BSVS, según el tramo. | Ayer | Hoy | |
CAC ($) | Año. Ant | 550.000 | 547.000 |
Chicago (US$) | 481.000 | 453,70 | 453,52 |
A3 (US$) Nov. | 407,04 | 356,00 | 356,20 |
336,60
Link de acceso al monitor de SIO-Granos: https://monitorsiogranos.magyp.gob.ar/monitorsiogranos.html
En girasol, sin registrarse demandantes para los tramos cortos de negociación, las ofertas para las entregas comprendidas entre diciembre y mayo se sostuvieron en US$ 480/t.
GIRASOL
TRIGO
Por su parte, la mercadería con condición Alto Oleico y entrega entre diciembre y febrero conservó su referencia de US$ 500/t.
La oferta por el cereal disponible registró una suba de US$ 5/t, alcanzando los US$ 205/t con entrega desde el domingo, mismo valor propuesto para las entregas en noviembre. En tanto, la entrega del 15 de noviembre al 15 de diciembre se estableció en US$ 200/t, mientras que full diciembre se ubicó en US$ 195/t.
En el mercado de trigo y en términos de precios, las cotizaciones anotaron subas en el grueso de sus posiciones, con un volumen operado sostenido entre ruedas.
TRIGO En paralelo, enero se mantuvo en US$ 205/t, mientras que febrero y marzo registraron leves mejoras, alcanzando los US$ 210/t y US$ 212/t, respectivamente. | Ayer | Hoy | |
CAC ($) | Año. Ant | 317.300 | 311.000 |
Chicago (US$) | 263.300 | 221,84 | 221,75 |
A3 (US$) Nov. | 192,63 | 204,50 | 205,00 |
Link de acceso al monitor de SIO-Granos: https://monitorsiogranos.magyp.gob.ar/monitorsiogranos.html
183,00
MAÍZ
Las ofertas por el cereal disponible y contractual se mantuvieron estables en US$ 177/t y US$ 178/t, respectivamente. Este último valor también se ofreció para noviembre, mientras que diciembre retrocedió levemente hasta los US$ 182/t. Asimismo, se registró una oferta en moneda local de $ 285.000/t para la entrega del 15 de noviembre al 15 de diciembre. Asimismo, enero y febrero se ubicaron en US$ 187/t, con una leve baja respecto de la rueda anterior.
En maíz, se sostuvo la participación compradora y el abanico de posiciones abiertas, aunque el pulso comercial se mostró moderado, en líneas generales.
MAÍZ Para la campaña entrante, marzo registró una mejora de US$ 6/t, alcanzando los US$ 188/t, mientras que abril y mayo se mantuvieron en US$ 182/t. Finalmente, las posiciones de junio y julio permanecieron sin cambios en US$ 180/t y US$ 178/t, respectivamente. | Ayer | Hoy | |
CAC ($) | Año. Ant | 277.800 | 275.400 |
Chicago (US$) | 259.714 | 177,65 | 176,27 |
A3 (US$) Dic. | 169,38 | 191,70 | 190,00 |
Link de acceso al monitor de SIO-Granos: https://monitorsiogranos.magyp.gob.ar/monitorsiogranos.html
184,50
CEBADA
SORGO
En la jornada de hoy, no se han abierto ofertas para la adquisición de cebada.
En el mercado de sorgo, al igual que en la rueda anterior, no se registraron ofertas abiertas de compra.

E-mail: redaccion@palabradecampo.com
Somos una empresa que produce contenido para el sector agropecuario. Nos dedicamos específicamente a relacionarnos con los empresarios del campo, porque desde hace más de 20 años que transitamos el mismo camino. Quienes integramos Palabra de Campo somos profesionales de amplia trayectoria en el periodismo, la comunicación y los medios mas importantes del país y la región.
© Copyright 2026 - Palabra de Campo