
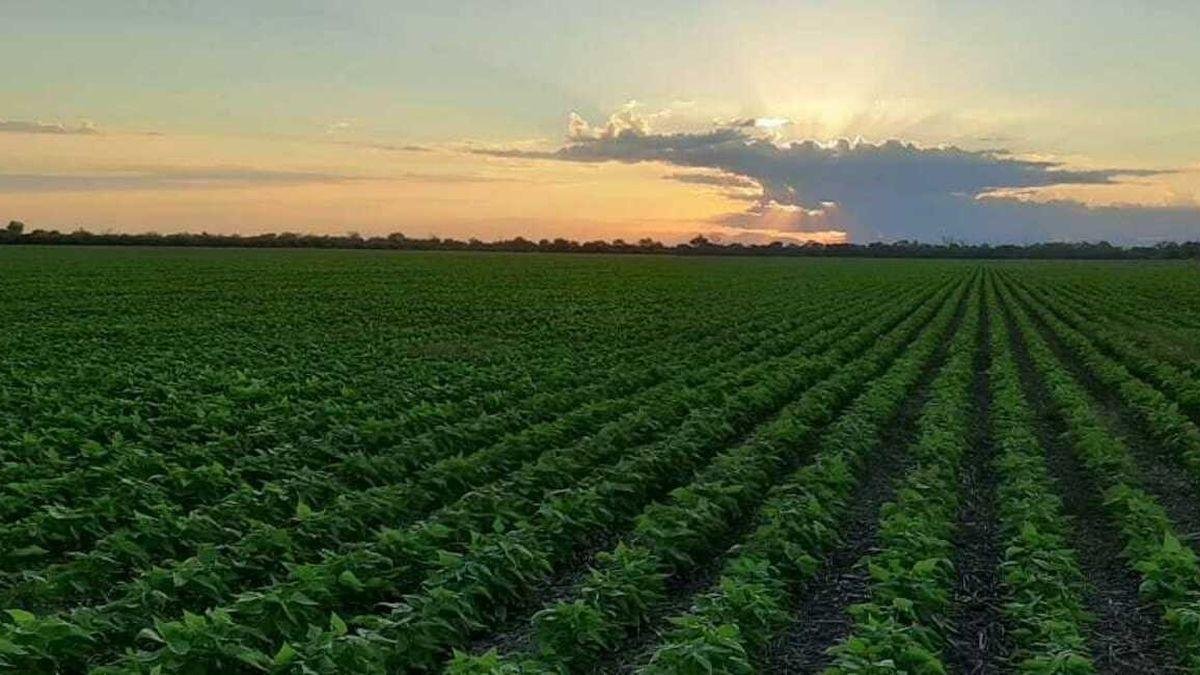
A mitad de semana, la soja sostuvo sus valores, el maíz sintió la presión bajista de Chicago y el trigo conservó estabilidad en las posiciones cercanas. En girasol, en tanto, las mejoras se hicieron presentes hacia el cierre.
La jornada en Chicago concluyó con bajas generalizadas. El trigo encabezó las pérdidas, presionado por el fortalecimiento del dólar, que alcanzó máximos de 19 meses, y las ventas técnicas de los fondos. En la misma línea, el maíz retrocedió ante la firmeza de la moneda estadounidense y la caída del petróleo. Por su parte, la soja registró bajas más moderadas, en un contexto marcado por el fortalecimiento del dólar, el retroceso del crudo y la liquidación de posiciones compradas por parte de los fondos de inversión.
El tipo de cambio del Banco Nación fue 1550,5000 / 1559,5000; + 0,49% respecto al cierre anterior.
El tipo de cambio de referencia del BCRA Comunicación A3500 cerró en 1558,2427; + 0,39% respecto al día previo.
El volumen de negocios de A3 Mercados en futuros y opciones de dólar fue de 1.693.256 contratos, mientras que el interés abierto acumula 4.337.087 lotes. Los ajustes para las distintas posiciones del contrato DLR fueron los siguientes:
NOV6
| ENE7 | DIC6 | MAR7 | FEB7 | 1604,000 | |
1571,000 | 1665,500 | 1634,500 | ||||
ABR7 | 1699,000 | JUN7 | MAY7 | AGO7 | JUL7 | 1764,000 |
1733,000 | 1831,000 | 1802,000 |
1870,000
SOJA
Por su parte, la entrega contractual se ubicó en $ 550.000/t. En cuanto a las entregas diferidas, diciembre se mantuvo en $ 555.000/t, mientras que enero descendió $ 5.000/t, hasta los $ 545.000/t. Ambos tramos correspondieron exclusivamente a soja bajo condición EUDR.
Las mejores referencias surgieron durante la tarde, siendo la mejor propuesta por mercadería disponible de $ 550.000/t, mientras que, para este mismo tramo, aunque bajo condición EPA/EUDR, se ofertaron $ 555.000/t. Este último valor también se ofreció para fijaciones, sin cambios entre sesiones.
Hoy
SOJA | Año. Ant | Ayer | 550.000 |
CAC ($) | 484.000 | 545.000 | 447,09 |
Chicago (US$) | 423,85 | 450,30 | 356,00 |
A3 (US$) Nov. | 353,60 | 358,30 Link de acceso al monitor de SIO-Granos: https://monitorsiogranos.magyp.gob.ar/monitorsiogranos.html |
GIRASOL
Sobre el cierre de la rueda, un comprador ofreció US$ 460/t para las entregas en diciembre, entre el 15 de febrero y el 15 de marzo, y para full marzo y abril. Esta última posición apareció durante la jornada, mientras que el resto de los tramos registró una mejora intradiaria de US$ 10/t. Por su parte, enero y febrero se mantuvieron en US$ 450/t.
En girasol, las cotizaciones se mostraron entre estables y alcistas.
TRIGO
En cuanto al girasol Alto Oleico, la oferta para entregas entre diciembre y febrero permaneció en US$ 470/t.
De esta forma, las ofertas por el cereal con descarga inmediata se mantuvieron en US$ 185/t, considerándose mejoras por lote. Para las entregas diferidas, diciembre también se ofreció en US$ 185/t, mientras que enero se ubicó en US$ 195/t, febrero en US$ 198/t y marzo en US$ 200/t. Estas últimas tres posiciones correspondieron a condición Cámara y no registraron cambios entre ruedas.
El trigo registró una amplia variedad de ofertas, que se extendieron hasta marzo del año próximo. El segmento disponible sostuvo sus niveles, al tiempo que continuaron vigentes las distintas condiciones de calidad.
TRIGO En cuanto a las ofertas con requisitos específicos de calidad, el trigo con proteína mínima del 11% se mantuvo en US$ 216/t; aquel con un mínimo del 10,5%, en US$ 211/t; y el de 10%, en US$ 205/t. | Ayer | Hoy | |
CAC ($) | Año. Ant | 285.270 | 285.455 |
Chicago (US$) | 250.100 | 224,23 | 215,32 |
A3 (US$) Nov. | 205,40 | 189,00 | 191,00 |
Link de acceso al monitor de SIO-Granos: https://monitorsiogranos.magyp.gob.ar/monitorsiogranos.html
180,00
MAÍZ
En este contexto, los segmentos de la campaña en curso concentraron la mayor actividad, con el disponible cediendo levemente hasta US$ 173/t en sus referencias, aunque en SIO-Granos se reflejaron negocios en torno a US$ 175/t. En tanto, diciembre retrocedió hasta US$ 180/t, mientras que enero y febrero se ubicaron en US$ 183/t, con una merma de US$ 2/t respecto de la rueda anterior.
En maíz, la operatoria continúa siendo discreta, en un escenario de ofertas entre estables y bajistas.
MAÍZ Para la nueva campaña, las ofertas para entregas entre marzo y junio se mantuvieron en US$ 180/t, mientras que julio permaneció sin cambios en US$ 178/t. | Ayer | Hoy | |
CAC ($) | Año. Ant | 271.400 | 268.500 |
Chicago (US$) | 250.800 | 175,88 | 171,45 |
A3 (US$) Dic. | 171,94 | 185,00 | 184,00 |
Link de acceso al monitor de SIO-Granos: https://monitorsiogranos.magyp.gob.ar/monitorsiogranos.html
188,10
CEBADA
SORGO
En el mercado de sorgo, nuevamente no se registraron ofertas abiertas de compra.
En el mercado de sorgo, la oferta abierta para entregas entre marzo y junio de 2027 se mantuvo estable en US$ 180/t.

E-mail: redaccion@palabradecampo.com
Somos una empresa que produce contenido para el sector agropecuario. Nos dedicamos específicamente a relacionarnos con los empresarios del campo, porque desde hace más de 20 años que transitamos el mismo camino. Quienes integramos Palabra de Campo somos profesionales de amplia trayectoria en el periodismo, la comunicación y los medios mas importantes del país y la región.
© Copyright 2026 - Palabra de Campo