
El maíz argentino gana espacio ante las trabas en el Mar Negro y una menor oferta de Brasil y EE. UU. En trigo repunta la comercialización nueva, mientras la soja cae presionada por la gran cosecha de EE. UU. y la cautela china.
1. Las exportaciones de maíz 2025/26 avanzan con un ritmo récord y el mes de octubre también podría romper marcas históricas
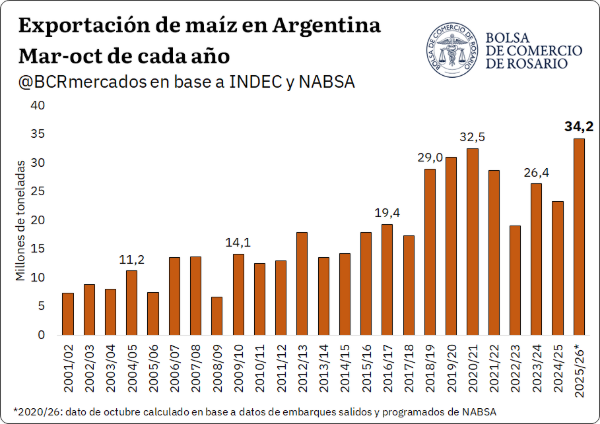
La exportación de maíz 2025/26 avanza a un ritmo récord, en línea con una cosecha histórica y una dinámica comercial tanto local como externa que permitió colocar una gran cantidad de cereal en el exterior. Tal como se puede observar en el siguiente gráfico, las exportaciones de maíz entre marzo y octubre podrían terminar en 34,2 Mt, cómodamente por encima de las 32,5 Mt para igual período de la campaña 2020/21. En lo que respecta específicamente al mes de octubre, entre lo ya embarcado y el programa de embarques previsto se podrían alcanzar despachos por 3,9 Mt, 67% por encima del promedio para dicho mes y también un récord histórico para el mes.
Si se considera la evolución exportadora de los últimos meses en el mercado de maíz, la dinámica se mantiene muy sólida a pesar de que Brasil ya ingresó al mercado con la safriña. Entre julio y octubre, las exportaciones están en línea para alcanzar 17,1 Mt, el segundo volumen más alto de la serie, superando la campaña pasada por más de 7 Mt y enviando un 30% que el promedio de las últimas 5 campañas para el período. Pensando el panorama hacia adelante, ya hay ventas externas registradas por 39 Mt y con la expectativa que se pueda cerrar la campaña con exportaciones totales por 45 Mt.
Tal como ocurre con el trigo, el panorama internacional para el maíz argentino se presenta muy favorable. Ucrania se encuentra en plena cosecha de maíz, pero, al igual que sucedió con el trigo meses atrás, el cierre de la navegación y los ataques a los puertos del Mar Negro vienen generando fuertes cuellos de botella para la salida de uno de los principales abastecedores mundiales del cereal, justo en su época más competitiva estacionalmente. Según fuentes de Reuters, a esta altura en octubre se habrían exportado tan solo 138.000 toneladas, cuando se trata de un mes en el que el país suele enviar al mundo más de 1,5 Mt.
Brasil, por su parte, está exportando mucho menos. Entre marzo y septiembre nuestro vecino embarcó poco más de 13,9 Mt, un 32% por debajo del promedio de los últimos años y el segundo valor más bajo desde 2019. Uno de los factores que acompaña esa caída es el uso de maíz como materia prima para la producción de biocombustibles, que viene creciendo año tras año. Según la Agencia Nacional de Petróleo, Gas Natural y Biocombustibles, en septiembre ese destino absorbió 2,23 Mt, un 24% más que el mismo mes del año pasado, con más de 18,9 Mt en el acumulado del año: un crecimiento interanual del 22% y casi el doble de lo registrado tres años atrás.
El panorama estadounidense muestra rasgos parecidos. Si bien los envíos de septiembre permanecieron firmes (cerca de 7,02 Mt, un 7,7% más que el año pasado), analistas de Reuters señalan que en las últimas semanas el ritmo se estuvo diluyendo. En ese cuadro conviven dos ideas. Por un lado, la fuerte demanda interna para uso industrial (donde uno de los principales destinos es la producción de etanol), que el USDA estima en torno a las 177,9 Mt para la campaña 2026/27, el valor más alto de los últimos ocho años.
En este marco, la competitividad de los orígenes del hemisferio sur, con Argentina a la cabeza. Hoy nuestro país se ubica entre los orígenes más competitivos del mundo para la gran mayoría de los destinos, con la Unión Europea y varios países asiáticos entre los más destacados. Si consideramos los precios C&F de referencia y excluimos a Ucrania, el origen argentino se encuentra con ventajas sobre el segundo mejor origen que en varios destinos superan el 5%. Son mercados en los que, en una campaña normal y a esta altura del año, el abastecimiento local compite fuertemente con el norteamericano y el europeo.
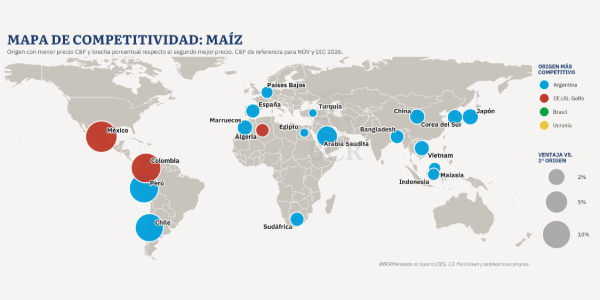
Con los principales competidores condicionados por cuestiones logísticas o abasteciendo una mayor demanda interna, el maíz argentino encuentra espacio en destinos donde, en una campaña normal, rara vez lideraría a esta altura del año. Resta ver cómo evoluciona este panorama en los próximos meses y de qué manera se refleja en el programa exportador argentino.
2. Trigo: GEA-BCR proyecta una producción de 23,8 Mt para Argentina, con la comercialización al alza
Ya adentrándonos en la última parte de octubre, el trigo transita la etapa final de su desarrollo agronómico. Según el nuevo dato publicado por GEA-BCR, la campaña 2026/27 se ubicaría en torno a las 23,8 Mt producidas, con un potencial para mejorar, pero enmarcado en un octubre atípico que genera temores sobre sus efectos en el cereal. El número queda un 16,5% por debajo de la producción de la 2025/26 (4,7 Mt menos), aunque al incorporar las existencias iniciales el cuadro parecería ser otro: la oferta total del nuevo ciclo alcanzaría las 29 Mt, apenas un 8,5% por debajo de las 31,7 Mt del año anterior y el segundo registro más alto de la serie.
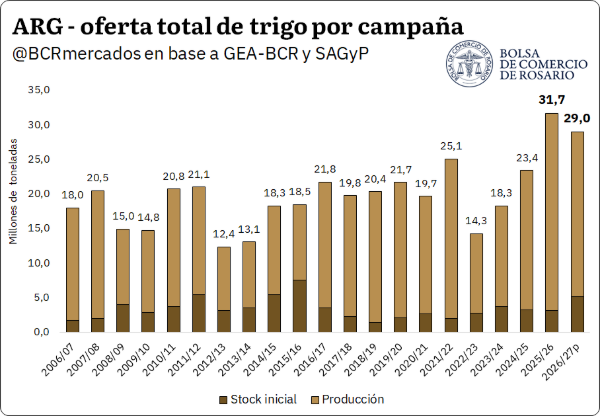
Dentro de ese balance, el carry de esta campaña a la siguiente sería de cerca de 5,2 Mt, en línea con un programa exportador en torno a las 18,5 Mt y un consumo interno estimado de 7,9 Mt.
Mientras tanto, y tal como mencionamos en el reporte anterior, el programa exportador de la campaña 2025/26 avanza a paso firme. Con 1,1 Mt embarcadas en septiembre según el último dato de INDEC, y con casi 0,95 Mt previstas para octubre según datos de NABSA (considerando los embarques ya salidos y los programados), en el bimestre Argentina estaría despachando más de 2 Mt de trigo. El volumen resulta insólito para la fecha: supera en más de 30% al mismo período del año pasado y casi triplica el promedio de los últimos años.
En este sentido, el panorama externo se encuentra más favorable que nunca para nuestro país. Según el último reporte de oferta y demanda del USDA, las exportaciones globales de trigo para la 2026/27 se proyectan en 208,97 Mt, un recorte de casi 3 Mt respecto a lo estimado el mes pasado y 8% menos que la campaña anterior. Detrás de ese ajuste aparecen las restricciones de oferta del Mar Negro, sin señales de resolverse en el corto plazo.
Ya pasados los tres meses de conflicto, los problemas logísticos y los ataques a la infraestructura continúan firmes. Rusia busca sacar su trigo desviándolo hacia los puertos del Báltico, pero choca con serias limitaciones de capacidad ferroviaria, altos costos de flete interno y falta de infraestructura, mientras que Ucrania intenta operar a través de sus puertos del Danubio, con complicaciones de la misma magnitud y con un caudal del río en su nivel más bajo de los últimos 30 años afectado por la sequía extrema en Europa.
Más allá de las negociaciones que puedan surgir entre ambos frentes, la fricción logística hasta este entonces abrió lugar para competidores temporales, como Canadá, con exportaciones de trigo pan que subieron un 18,7% en las últimas 10 semanas respecto al mismo período el año pasado. En el caso de Argentina, se puede decir que el nivel de oferta extraordinario de este año viene encontrando correspondencia en el frente externo, destacando la demanda sobresaliente de los países del Sudeste Asiático.
En esta línea, una oferta más escasa a nivel global y una creciente demanda por trigo argentino llevó a subas de precio estas últimas ruedas en el mercado local, en paralelo con un precio CBOT que ya arrastran una baja del 20% desde principios de septiembre. La pizarra de trigo se ubicó a principios de esta semana en torno a los US$ 233,9/t, casi US$ 5/t por debajo de los máximos alcanzados a finales de agosto, aunque acumulando una suba de más del 6% en lo que va del mes.
Los precios diferidos siguieron un recorrido parecido. A principios de esta semana el futuro de trigo diciembre llegó a tocar los US$ 230/t, un 5,3% por encima de los valores de comienzos de octubre, tras haber marcado un mínimo de US$ 218,1/t en ese entonces.
En simultáneo, la comercialización de la campaña nueva se reactivó. Tras mantenerse volúmenes discretos desde la semana del 9 de septiembre, los compromisos volvieron a tomar impulso en octubre: las últimas tres semanas acumulan más de 1,07 Mt operadas, con la del 21 de octubre (estimación en base a datos de SAGyP) en 544.000 t, el registro semanal más alto de la campaña.
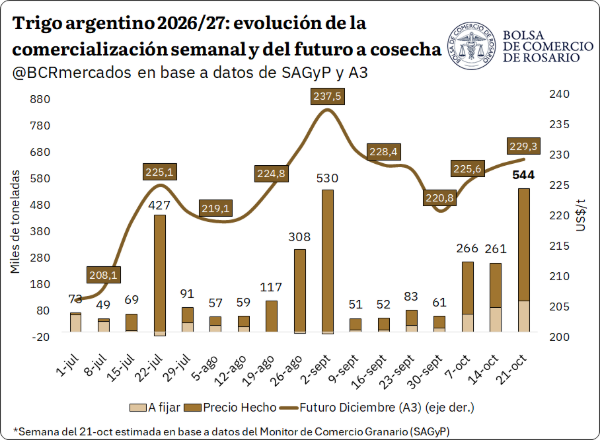
Sin embargo, el tono en los precios cambió a mitad de semana. Las declaraciones del presidente ucraniano Volodímir Zelensky, al admitir que está dispuesto a congelar las líneas del frente con Rusia para alcanzar un alto el fuego, generaron bajas en Chicago que se trasladaron al mercado local: el trigo diciembre perforó el piso de principios de mes hasta los US$ 217/t.
3. Bajas muy marcadas en Chicago para la soja
A diferencia del trigo, la comercialización de soja en Argentina viene cayendo en las últimas semanas, sobre todo en los tramos de la campaña nueva, en línea con precios diferidos que acompañaron las bajas de Chicago. El contrato a cosecha se ubicaba a mitad de semana en torno a los US$ 351/t, acumulando una caída de más de US$ 14,5/t desde finales de septiembre. Los compromisos de la campaña nueva siguieron un recorrido similar: en las semanas del 8 y el 14 de octubre se comercializaron 53.800 y 51.400 t respectivamente, cuando el promedio de las semanas previas rondaba las 170.000 t.
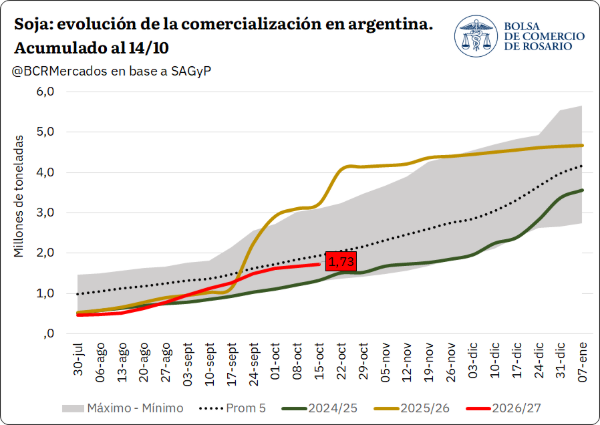
Detrás de esas bajas se encuentran principalmente dos fenómenos que estuvieron movilizando el mercado este tiempo: la oferta estadounidense y la demanda china.
Por el lado de la oferta, el USDA reportó esta semana un avance del 64% en las labores de cosecha de soja en Estados Unidos, en línea con el promedio de los últimos años para la fecha. Se espera que sea la cosecha más grande de la historia del país (124,15 Mt según el organismo, un 6% por encima del promedio de las últimas campañas), con rindes que se ubicaron por encima de lo esperado en varias zonas.
El último informe mensual de estimaciones de oferta y demanda del organismo americano (WASDE, por sus siglas en inglés) se sumó al cuadro con un dato que volvió a sorprender: los operadores esperaban una leve reducción en la estimación de stocks finales de la 2026/27 y el USDA, en cambio, los elevó hasta 8,57 Mt.
El otro frente se enmarca en la demanda del gigante asiático. Si bien a lo largo de la campaña las compras chinas se mantuvieron firmes (ya acumulan más de 11,27 Mt de exportaciones de la 2026/27, según informó el USDA en su último reporte), la tarifa del 13% sobre la soja estadounidense, frente a solo un 3% sobre la brasileña, mantiene a los procesadores privados chinos cautelosos y con un pie afuera del mercado norteamericano. A ello se suma que las últimas compras anunciadas a mediados de octubre, en torno a 1,3 Mt, fueron dirigidas principalmente por el comprador estatal, que a esta altura del año parecería encontrarse ya con inventarios elevados.
Brasil, en tanto, atraviesa su momento exportador más fuerte. En septiembre despachó más de 7,36 Mt de soja, un récord para ese mes, y según datos de ANEC en base a la programación de embarques, en octubre estaría enviando más de 6,4 Mt, también un máximo, de las cuales un 73% tendría como destino a China.
En este sentido, con la oferta norteamericana marcando techos históricos y sin un driver de demanda claro, la tónica que pesa sobre las cotizaciones internacionales podría seguir condicionando el ritmo local.
