
En los últimos dos meses, la oferta de carne vacuna proveniente del Mercosur evidencia una importante contracción, fuertemente condicionada por el cambio de ritmo impuesto por Brasil.
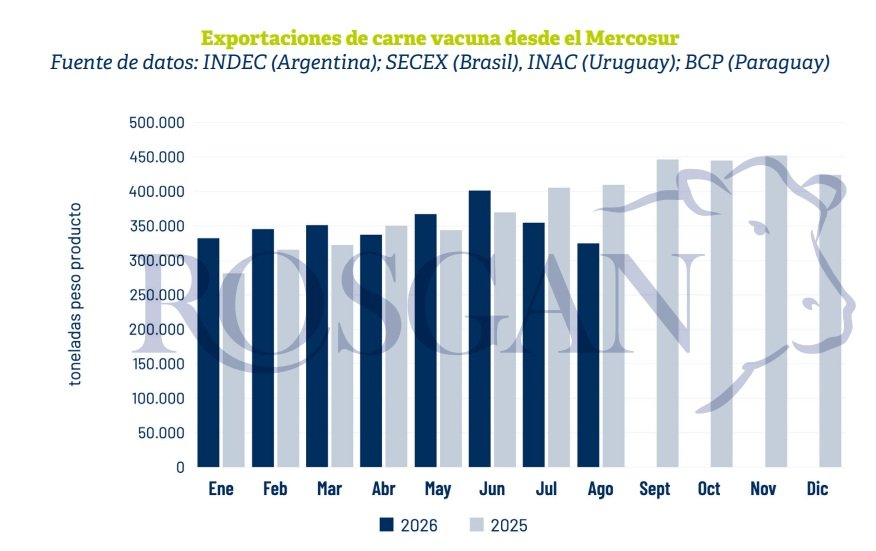
Durante el primer semestre del año, los embarques de los cuatro principales proveedores —Brasil, Argentina, Uruguay y Paraguay— aportaron al mercado mundial un 8% más de producto que en igual período del año anterior: más de 2,1 millones de toneladas de carne vacuna.
Brasil aportó el 70% de esa oferta, mientras que el 30% restante correspondió a Argentina, Uruguay y Paraguay. De este último volumen, aproximadamente la mitad provino de Argentina y el resto de Uruguay y Paraguay, prácticamente en partes iguales.
Una combinación de factores, entre ellos las cuotas de mercado impuestas por China, el inminente cierre del mercado europeo y la inestable relación comercial con Estados Unidos, llevó a Brasil a acelerar significativamente el ritmo de sus embarques durante los primeros meses del año.
Hasta el primer semestre, Brasil registraba exportaciones por cerca de 1,5 millones de toneladas, superando en un 16% los registros de 2025. De este modo, en menos de siete meses cubrió prácticamente la totalidad de su cuota con China y, casi simultáneamente, quedó vedado de ingresar a la Unión Europea por incompatibilidades vinculadas con el manejo sanitario.
Esto llevó a Brasil a dar un abrupto cambio de ritmo en sus despachos. Entre julio y agosto, los embarques de carne brasileña se desplomaron un 20% respecto del mismo período del año pasado, retirando más de 120 mil toneladas de carne de la oferta global. Se trata de un volumen muy difícil de compensar, en ese lapso de tiempo, por el resto de los países del bloque.
Consecuentemente, la oferta total del Mercosur durante estos últimos dos meses se contrajo un 16% interanual, erosionando casi por completo la diferencia acumulada durante los meses previos.
En lo que va del año, entre enero y agosto, las exportaciones combinadas de estos cuatro países aportaron al mercado mundial unas 2,8 millones de toneladas de carne vacuna, apenas 100 mil toneladas más que las despachadas un año atrás de las cuales Brasil todavía aporta un 85% de este diferencial, con 1,9 millones de toneladas exportadas en el período que representa un 5% más que lo registrado en 2025.
Sin embargo, si bien Brasil explica gran parte de la caída reciente, tanto Paraguay como Uruguay también acompañan esta tendencia.
Uruguay, prácticamente desde comienzos de año, viene exportando por debajo de los registros del año pasado. De enero a agosto, los embarques totales alcanzaron las 232.344 toneladas peso producto, un 12% menos que las 265.412 toneladas registradas a igual fecha de 2025.
La misma performance se observa en Paraguay, aunque con una caída aún más pronunciada. De enero a agosto, los embarques totales de carne paraguaya sumaron 186.140 toneladas peso producto, lo que equivale a una oferta 24% inferior a las 243.958 toneladas registradas un año atrás.
Por el contrario, Argentina parece distanciarse de esta tendencia. Mientras el resto del bloque desacelera su ritmo, las exportaciones argentinas tienden a afirmarse.
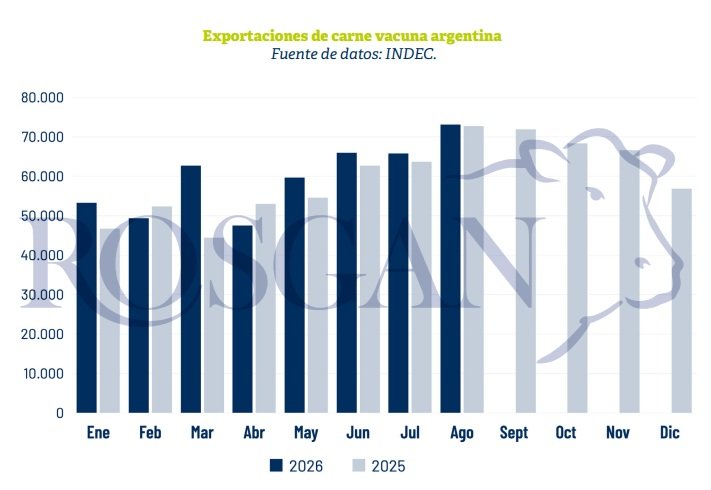
Según los últimos datos dados a conocer por el INDEC, en agosto las exportaciones de carne vacuna desde Argentina alcanzaron las 72.900 toneladas, el mayor registro en lo que va del año y una de las cifras más elevadas para un mes de los últimos seis años.
Si bien, en la comparación frente a agosto de 2025, los volúmenes embarcados fueron apenas un 0,4% superiores, en este contexto de menor oferta regional la facturación aumentó un 29,1% interanual.
Agosto, sin embargo, no fue un dato aislado, sino que potenció el crecimiento que ya se venía observando en el acumulado del año. Así, las exportaciones acumuladas entre enero y agosto de este año ascienden a 476.725 toneladas peso producto, por aproximadamente USD 3.290,8 millones. Frente al mismo período de 2025, el volumen aumentó un 5,9%, mientras que el ingreso de divisas se incrementó un 39,8%.
China volvió a ser el principal destino de la carne vacuna argentina y concentró el 59,1% de los volúmenes exportados en agosto. Al mismo tiempo, también se observa un importante crecimiento de los envíos hacia destinos europeos, dos mercados en los cuales —ante la ausencia de Brasil— Argentina debería consolidar su protagonismo durante lo que resta del año.
Tal como señalábamos en el Lote de Noticias de la semana pasada, se trata de una ventana de oportunidad muy breve, en la que Argentina podría operar sin mayor competencia. En este contexto, su estrategia de posicionamiento deberá ser precisa y rápida.
De hecho, Brasil no detiene su accionar. En las últimas horas trascendió, a través de un comunicado del propio presidente brasileño, Luis Ignacio Lula da Silva, la posibilidad de utilizar el remanente de cuota que Uruguay aún tiene pendiente de ejecución con China.
Si bien todavía no se conocen versiones oficiales, no se descarta un eventual anuncio por parte de China autorizando este tipo de intercambio de cuotas, hasta ahora no previsto bajo el actual esquema de salvaguardia.
Si bien aún no se conocen versiones oficiales, no se descarta un eventual anuncio por parte de China autorizando este tipo de intercambios de cuotas, hasta entonces no previsto bajo el actual esquema de salvaguardia.
Sin embargo, la noticia cobra relevancia si se considera el precedente que significa, en adelante, para el comercio mundial de carne vacuna.
