


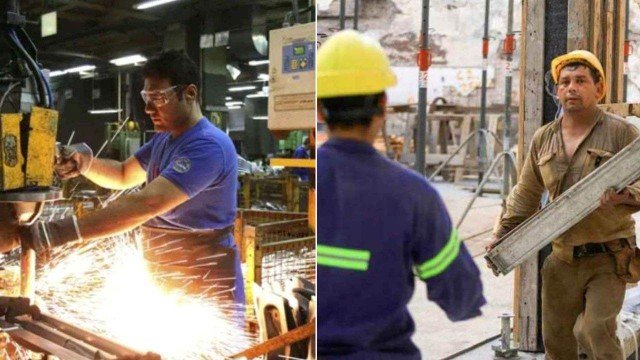
El rebote llega tras un julio complicado para ambos sectores. La serie desestacionalizada del Índice de Producción Industrial Manufacturero (IPI manufacturero) había retrocedido 5,1% ese mes. Por su parte, el Indicador Sintético de la Actividad de la Construcción (ISAC) registró una baja de 4,4% en el séptimo mes del año.
La industria y la construcción mostraron señales de recuperación en agosto, después de las fuertes caídas que habían sufrido en julio. Según los informes del Instituto Nacional de Estadística y Censos (INDEC), la actividad manufacturera trepó 1,9% y la construcción avanzó 0,4% en la medición desestacionalizada, que ajusta por estacionalidad y permite comparar contra el mes previo sin distorsiones de calendario.
En el acumulado de los primeros ocho meses de 2026, la industria registró una contracción de 2,7% respecto del mismo período del año anterior. La construcción, en cambio, acumuló un aumento de 0,8%, pese a la baja observada durante agosto.
Sin embargo, la comparación interanual arroja números en rojo. La producción industrial cayó 3,2% frente a agosto de 2025, mientras que la construcción se redujo 4,4%, según las series originales difundidas por el organismo estadístico.
Los aparatos de uso doméstico, por su parte, cayeron 28%, arrastrados por una menor producción de heladeras y lavarropas. El INDEC explicó que “los fabricantes nacionales enfrentan una menor demanda interna de sus productos” y que, al mismo tiempo, se observa una mayor competencia de productos importados.
Qué ramas industriales se hundieron y cuáles resistieron
Dentro de la industria, once de las 16 divisiones manufactureras presentaron caídas interanuales en agosto. La mayor incidencia negativa sobre el nivel general correspondió a maquinaria y equipo, cuya producción bajó 24%. Dentro de ese rubro, el mayor retroceso se dio en la maquinaria agropecuaria, con una baja de 37,9%.
La división de vehículos automotores, carrocerías, remolques y autopartes cayó 8,8%. La producción de vehículos automotores en particular cayó 12%. Los productos de metal, en tanto, retrocedieron 9,6% en la comparación interanual.
El podio de datos negativos lo completan los rubros de “otros equipos, aparatos e instrumentos”, con una merma de 20,6%, y prendas de vestir, cuero y calzado, que cayó 14,7%.
Las industrias metálicas básicas aumentaron 3,3% y el rubro de madera, papel, edición e impresión subió 2,3%.
Entre los sectores que crecieron, el mayor aumento correspondió a “otros equipos de transporte”, con 12,1% de mejora, impulsado por las motocicletas, que subieron 27,8%. La refinación del petróleo, coque y combustible nuclear avanzó 4,7%, mientras que las sustancias y productos químicos crecieron 4%.
Con relación al acumulado de enero a agosto, las categorías con mayores bajas son “maquinaria y equipo” (-20,9% con relación al mismo período de 2025) y productos textiles, con una retracción del 20,8%. En el otro extremo, los repuntes más marcados lo tuvieron las ramas de refinación de petróleo (9,1% de recuperación) y sustancias y productos químicos (5,8% de mejora).
Merece una mención aparte la rama de alimentos y bebidas, que registró una variación interanual negativa de 0,2%. La molienda de oleaginosas creció 9,4% y la yerba mate, el té y el café, 10,6%. En sentido contrario, la carne vacuna bajó 8,1%, la carne aviar 8,4% y el vino 12,9%.
En concreto, entre enero y agosto los precios industriales aumentaron 8,3%, muy por debajo del IPC general. Los precios en dólares de los servicios crecieron 21% y los de la energía eléctrica 41%.
Lo cierto es que en líneas generales la situación de la industria está lejos de ser la ideal. Un informe de I+D (Industria y Desarrollo), sostiene que los precios de los bienes industriales están creciendo por debajo de los costos de producción. “La apreciación cambiaria encarece esos costos en dólares y deteriora la competitividad, mientras la demanda débil limita el margen para trasladarlos a precios”, señalaron.
Las más pronunciadas fueron las del asfalto (18,4% de variación negativa), el yeso (-17%), las cales (-13%), los pisos y revestimientos cerámicos (-11,9%) y los artículos sanitarios de cerámica (-11,4%).
Cómo están los insumos y el empleo en la construcción
El ISAC mide la evolución del sector a partir del consumo aparente de insumos requeridos en la construcción. En agosto, la mayoría de ellos mostró caídas interanuales.
Solo dos rubros crecieron: el “resto de los insumos”, que incluye grifería, tubos de acero sin costura y vidrio plano para la construcción, con una suba de 19,4%, y las placas de yeso, con 1,2% de mejora.
Por su parte, los ladrillos huecos bajaron 9,7%; el hierro redondo y los aceros para la construcción, 8,1%; el cemento pórtland, 8,1%; el hormigón elaborado, 3%; los mosaicos graníticos y calcáreos, 2,3%; y las pinturas para construcción, 0,8%.
La superficie autorizada por los permisos de edificación, medida en una nómina representativa de 246 municipios, fue de 1.382.971 metros cuadrados en julio, con una baja interanual de 0,3%, y se otorgaron 4.525 permisos. Sin embargo, en los primeros siete meses del año la superficie autorizada acumula un aumento de 7,5% respecto del mismo período de 2025.
Como complemento del ISAC, el INDEC publica datos de julio sobre el empleo y los permisos de edificación. Los puestos de trabajo registrados en la construcción en el sector privado, es decir, aquellos con “aportes y contribuciones al sistema previsional”, alcanzaron los 375.158 en julio, un 0,3% menos que un año antes.
