


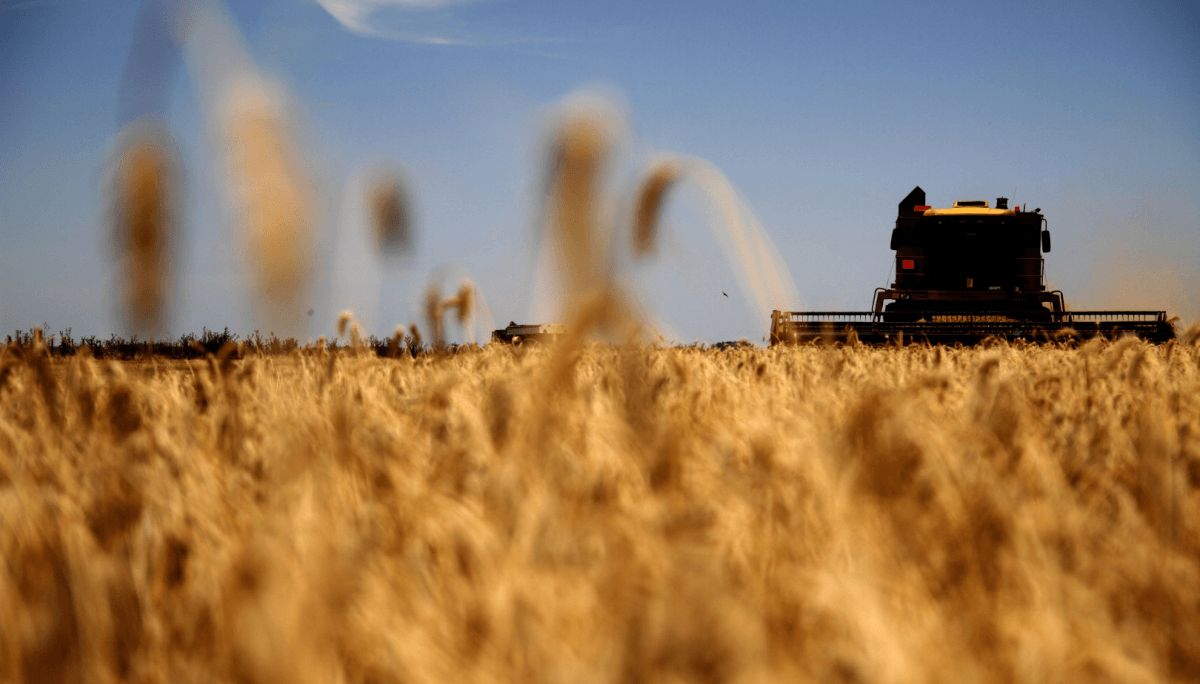
Argentina vive un año histórico en trigo gracias a una cosecha 2025/26 que alcanzó cerca de 28 millones de toneladas, un volumen sin precedentes en el país y que impulsó a la cadena a niveles de actividad poco habituales.
El contexto internacional favorable por la menor oferta de Rusia y Ucrania por la guerra permitió colocar ese excedente, mientras que el informe reciente de la Secretaría de Agricultura ratifica que la molienda y las exportaciones cerraron 2026 en máximos históricos.
La buena noticia no se limita a la campaña pasada: la cosecha 2026/27 en curso proyecta entre 23 y 24 millones de toneladas, lo que la ubicaría como la segunda mejor de la historia si se confirman los pronósticos.
Además de la ayuda climática y del mercado global, el escenario productivo refleja cambios de política económica que redujeron las trabas al sector, entre ellas la baja de retenciones del 12 % al 5,5 % y la eliminación de cupos a las exportaciones.
Qué significa para la economía y la cadena agroindustrial
Para la industria y el comercio exterior, la holgura productiva se traduce en mayor molienda doméstica y en ventas al mundo, con impactos directos en empleo y en divisas.
El presidente de Argentrigo, Gonzalo Agusto, estima que las exportaciones podrían superar los 19 millones de toneladas en el ciclo, y recordó que la molienda alcanzó niveles récord de 7,2 millones de toneladas en la campaña anterior.
En términos monetarios, ventas por debajo de una cifra anticipada de U$S 3.800 millones por exportaciones de trigo son parte de la expectativa que comienza a materializarse hacia fin de año.
La colocación en mercados como el sudeste asiático, el norte de África y Brasil fue clave para absorber el volumen extra que dejó la menor oferta de competidores internacionales.
Clima, tecnología y fertilización detrás de los rindes
El balance técnico que aportan las bolsas es claro: el clima jugó a favor con un episodio de El Niño que, contrariamente a lo esperado, trajo condiciones más frías y menos enfermedades en momentos críticos del cultivo.
La Bolsa de Comercio de Rosario ajustó su proyección al alza y elevó la estimación a 24,3 millones de toneladas, sumando medio millón de toneladas en el último mes por mejores rindes.
La superficie sembrada terminó cercana a 6,95 millones de hectáreas, la segunda mayor marca histórica, luego de que la caída del precio de la urea incentivara a los productores a recuperar inversión en fertilización y semilla.
Ese impulso tecnológico llevó los rindes esperados desde alrededor de 29 quintales por hectárea en escenarios de baja tecnología hasta un horizonte más optimista de 36 quintales en promedio nacional.
Mapa de rindes: provincias que empujan la marca
Los ajustes provinciales muestran valores destacados: La Pampa ya promedia 30,2 qq/ha, superando el récord del ciclo 2025/26, mientras que Santiago del Estero promedia 26 qq/ha.
En el norte de Córdoba se registran lotes con rendimientos inusuales de hasta 60, 70 qq/ha en áreas con napa y buena fertilización, y el promedio provincial ronda los 35 qq/ha.
Chaco presenta rindes que cierran cerca de 20 qq/ha con lotes superiores, y Buenos Aires ajustó a 40,5 qq/ha, un salto importante aunque por debajo del pico anterior de 47,5 qq/ha.
Estos registros reflejan la combinación de condiciones climáticas favorables y la decisión de los agricultores de retomar inversiones clave en insumos productivos.
Riesgos, oportunidades y lectura para el futuro
Si bien la coyuntura exportadora ayudó a absorber volúmenes extraordinarios, la sostenibilidad del negocio dependerá de mantener acceso a mercados, logística y un marco de políticas previsibles.
La reapertura comercial y la mejora de precios relativos para el trigo aumentan la capacidad del sector para generar divisas y sostener ingresos rurales, pero también ponen en evidencia la necesidad de inversiones en caminos, puertos y almacenaje.
El alivio en costos de fertilizantes fue un factor decisivo que permitió elevar rindes, por lo que una nueva volatilidad en insumos podría condicionar futuros ciclos y decisiones de siembra.
En definitiva, Argentina enfrenta hoy una oportunidad para consolidar una mayor participación en el mercado global de trigo, siempre que combine estabilidad de políticas, inversión privada y capacidad para gestionar la variabilidad climática.
