
Entre enero y octubre se exportaron más de 100 Mt de los principales granos y subproductos. El WASDE dio un respiro a los precios tras semanas de caída en Chicago. Las negociaciones diplomáticas entre Rusia y Ucrania en el centro de la escena geopolítica.
1. Las exportaciones de productos agro rompen la barrera de las 100 Mt
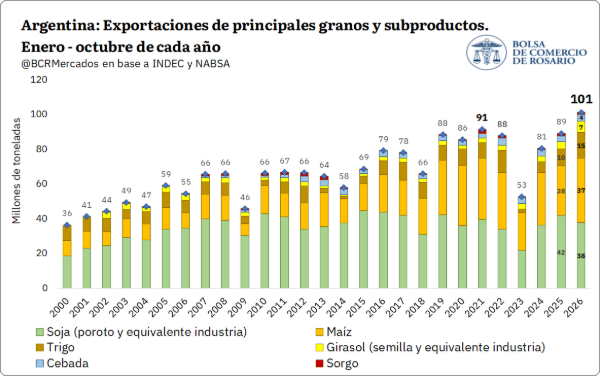
Las exportaciones del agro argentino vuelven a marcar un máximo en el frente externo: entre enero y octubre de este año nuestro país embarcó más de 101 Mt de los principales granos y subproductos, 10 Mt por encima del récord anterior de la serie y 13% más que en el mismo período del año pasado.
En un año de oferta interna excepcional fueron varios los cultivos que sobresalieron, aunque tres concentran el grueso del movimiento. En el caso del maíz, se enviaron cerca de 37,1 Mt al exterior, 8,7 Mt más que en el acumulado del año pasado. En trigo, con una cosecha extraordinaria cercana a las 28,5 Mt, ya se despacharon 14,5 Mt, 45% por encima del registro de 2025. Y en el caso del complejo girasol también se marcó un hito, con exportaciones por más de 6,7 Mt, más que duplicando el promedio de las últimas campañas.
Si se realiza foco específicamente en el mes de octubre, el complejo soja fue protagonista, con un crecimiento en los envíos del 14% respecto del mes anterior. Los despachos de poroto alcanzaron 1,2 Mt, el segundo valor más alto del año, pero el dato sobresaliente llegó por el lado del aceite: se enviaron más de 544.900 toneladas en el mes, 30% por encima de lo habitual para la fecha.
El aceite de soja viene marcando un año destacado desde todas las aristas que se lo analice. En el acumulado enero-octubre se exportaron más de 5,1 Mt, 15% por encima del promedio de los últimos cinco años, mientras que los envíos de la campaña en curso (de abril a octubre) rondan las 4 Mt, el valor más alto de los últimos 18 años para el período.
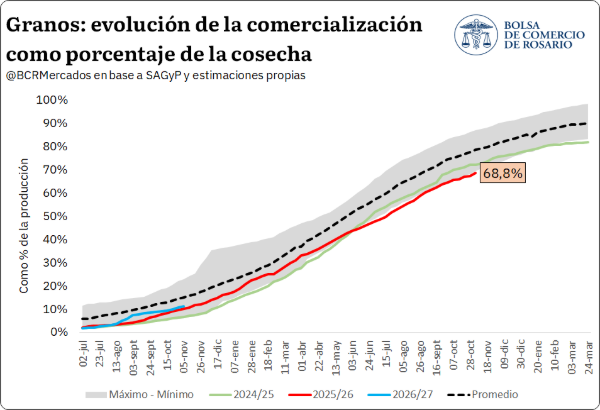
Ese ritmo de absorción externa convive con un mercado interno que también se mueve en niveles inéditos. Para la semana del 4 de noviembre, según datos de SAGyP, se habrían comercializado más de 110,4 Mt entre los principales granos (soja, maíz, trigo, girasol y sorgo), 14% por encima del año pasado a esta altura.
Ahora bien, esos registros (exportaciones y comercialización creciendo a niveles del 13% y 17% respectivamente) se dan sobre una producción que creció todavía más. La cosecha proyectada para la 2025/26 se ubica un 24% por encima de la campaña anterior, de modo que tanto la comercialización como las exportaciones avanzan a un ritmo menor que el salto en el plano productivo. El resultado de esa brecha es que “apenas” el 68,8% de la producción se encuentra comprometida a esta altura del año, el valor más bajo de la serie y muy por debajo del promedio histórico para la fecha.
De este modo, el año cierra su tramo final con dos lecturas o caras de una misma moneda: un frente externo que no deja de batir récords y un mercado interno que, pese a mover volúmenes inéditos, carga con el peso de una cosecha extraordinaria que quedará para nuestra historia.
2. El trigo, entre el freno a las bajas de precio y las restricciones del Mar Negro
Durante esta semana tuvieron lugar las negociaciones de paz entre Rusia, Ucrania y Estados Unidos en Abu Dabi, donde se reunieron diplomáticos de los tres países para negociar un alto al fuego. Los avances de las conversaciones fueron limitados y no se llegó a un acuerdo, ante la negativa de Kiev a ceder el territorio ocupado por Moscú. A pesar de ello, autoridades rusas manifiestan que se está más cerca de un acuerdo que antes. Las negociaciones continuarán por separado con la mediación de Estados Unidos, quedando el mercado (y el mundo) a la espera de una resolución del conflicto.
Durante la semana y en paralelo a las conversaciones, las noticias en torno al conflicto no transmitieron calma: Un ataque con drones al área portuaria rusa de Ust-Luga en el Mar Báltico reavivó este miércoles la preocupación por las rutas alternativas del comercio cerealero. Según Reuters, para lo que va de la campaña, Rusia exportó 1,4 Mt de trigo por los puertos del Báltico, cuando previo a la escalada del conflicto el promedio mensual era de 300.000 toneladas. El episodio provocó un incendio en este puerto, aunque no se confirmó daño en instalaciones de carga de granos. Las expectativas de una tregua siguen operando como factor bajista para el trigo en Chicago, pero la continuidad de los ataques limita el optimismo sobre una reapertura sostenida de la región.
Asimismo, el WASDE de noviembre siguió profundizando los recortes de exportaciones del Mar Negro para esta campaña. Las ventas externas de trigo proyectadas para Rusia y Ucrania para la 2026/27 cayeron 11,5 Mt entre los informes de julio y noviembre, desde 62 hasta 50,5 Mt. Mientras tanto, las previsiones para el resto del mundo aumentaron 7,11 Mt: una compensación insuficiente para evitar un recorte de 4,39 Mt en el comercio mundial estimado. En maíz, la reducción de 3,5 Mt para ambos orígenes fue casi compensada por mayores exportaciones previstas en otros países (+3 Mt), con una disminución global de solo 0,5 Mt. La evolución de las proyecciones refleja el deterioro de las expectativas comerciales del Mar Negro a medida que se prolongaron las disrupciones, aunque no representa embarques efectivos de esos meses.
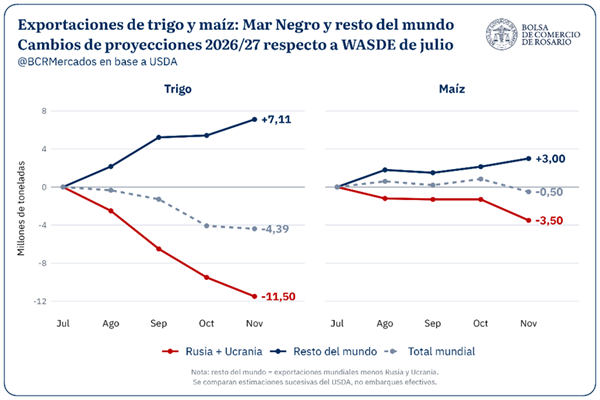
Especialmente en trigo, Rusia y Ucrania son proveedores particularmente importantes, siendo el Mar Negro de donde sale cerca del 20% de las exportaciones mundiales, y las disrupciones bélicas juegan más nítidamente para explicar la reducción del intercambio global.
Para Rusia, aun con una tregua, cerca del 20% de la capacidad de sus puertos cerealeros del Mar Negro y Azov requeriría meses para recuperarse. Según Reuters, tres terminales sufrieron daños graves, mientras el 80% restante podría reanudar operaciones con rapidez si cesan los ataques. Así, el escenario de paz quitaría presión a las cotizaciones sin asegurar una normalización plena e inmediata de los embarques.
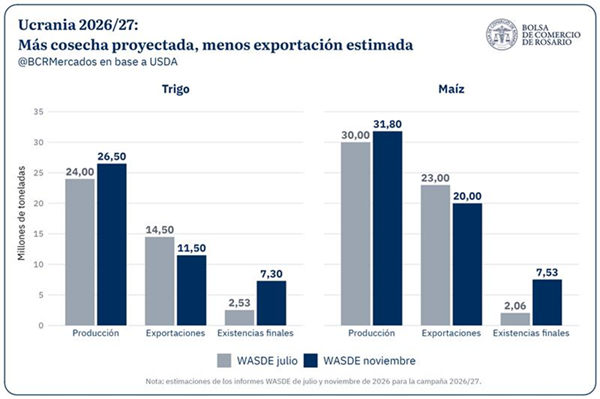
En el caso de Ucrania, las menores posibilidades de exportación de trigo y maíz afectaron fuertemente sus balances. A la vez que las estimaciones de su producción 2026/27 han ido in crescendo, USDA también recortó fuertemente sus exportaciones. Para trigo, el organismo elevó la cosecha proyectada de 24 a 26,5 Mt desde julio, pero redujo las exportaciones de 14,5 a 11,5 Mt y aumentó las existencias finales de 2,53 a 7,30 Mt. En maíz, la producción pasó de 30 a 31,8 Mt, mientras las exportaciones bajaron de 23 a 20 Mt y los inventarios finales crecieron de 2,06 a 7,53 Mt. Este contraste es consistente con restricciones comerciales, sin desconocer que el consumo y los stocks iniciales también intervienen en el balance.
El destape de los flujos, sobre todo de trigo, podría representar una potencial desventaja para la Argentina. La mercadería que no logró embarcarse durante la segunda mitad de 2026 podría convertirse en una nueva fuente de presión bajista cuando se recuperen las rutas comerciales. En el corto plazo, las restricciones portuarias sostienen una prima de riesgo y pueden moderar las bajas del trigo. Pero una reapertura más amplia permitiría que parte de los volúmenes acumulados busquen compradores al mismo tiempo que ingresan nuevas cosechas.
La Argentina enfrentará este escenario en plena ventana de máxima competitividad de su nueva cosecha de trigo. Con un arrastre estimado por la BCR superior a 5 Mt desde la campaña 2025/26 y una producción 2026/27 que GEA-BCR ajustó este jueves en 24,3 Mt, por encima de los 23,8 Mt estimados en octubre, la oferta disponible será holgada. Mientras la persistencia de restricciones en el Mar Negro podría abrir oportunidades para las exportaciones argentinas, su eventual normalización implicaría competir con mercadería demorada que también buscará colocarse en el mercado internacional.
3. Maíz: con un menor ritmo de operaciones a precio firme
Tras el reporte del WASDE publicado el martes, las cotizaciones de todos los cultivos cerraron al alza, sobre todo el maíz, que ese día terminó un 2,2% arriba. Aun con ese salto de precios, el cereal sigue acumulando una caída pronunciada desde los máximos de fines de septiembre: hoy se ubica en US$ 176/t en Chicago, 18% por debajo de ese entonces. En este sentido, los analistas continúan esperando la segunda mejor cosecha de la historia estadounidense y los fondos vienen liquidando buena parte de su posición en el cereal.
En el plano global, en cambio, el balance mostró un aumento de los stocks finales, lo que limitó la presión alcista sobre el cereal, con dos factores detrás. El primero es Ucrania, con exportaciones recortadas de maíz ante el bloqueo de embarques del Mar Negro. El segundo, el aumento de la producción y de los stocks iniciales de Brasil, que se trasladó tanto a las existencias finales como, sobre todo, a un consumo interno que alcanzaría las 104 Mt, un máximo histórico.
En este sentido, tal como comentamos la semana pasada, el panorama internacional para el maíz argentino sigue siendo favorable, y el propio WASDE lo refleja: el organismo elevó en 2 Mt sus proyecciones de exportación de Argentina para la próxima campaña hasta las 40 Mt. Los números de la 2025/26 van en la misma dirección. Según datos de embarques de NABSA, en octubre se habrían enviado más de 3,97 Mt al exterior, el valor más alto del que se tenga registro para ese mes y más que duplicando el promedio de los últimos años. Noviembre apunta a lo mismo: con un dato todavía muy preliminar, en base a embarques salidos y programados podríamos superar las 2,6 Mt, el segundo registro más alto de la serie para ese mes.
Ahora bien, ese ritmo de embarques no se tradujo en presión sobre el disponible ni logró revertir la tendencia bajista internacional. A mitad de esta semana el precio pizarra del maíz cotiza en US$ 180/t, acumulando una caída de más de US$ 15/t respecto del máximo alcanzado a fines de la primera semana de octubre.
El recorrido de los precios tuvo su correlato en el ritmo de comercialización y, sobre todo, en las operaciones a precio hecho y fijaciones de la nueva cosecha. En septiembre, cuando los valores del cereal nuevo en el mercado a término llegaban a los US$ 210/t para el futuro a abril, la participación a precio firme superaba el 80%, con un pico del 86% en la semana del 16. Hoy, más de US$ 23/t abajo, esa participación se ubica en torno al 26% para la semana del 11 de noviembre, tras haber tocado un mínimo del 10% a fines de octubre.
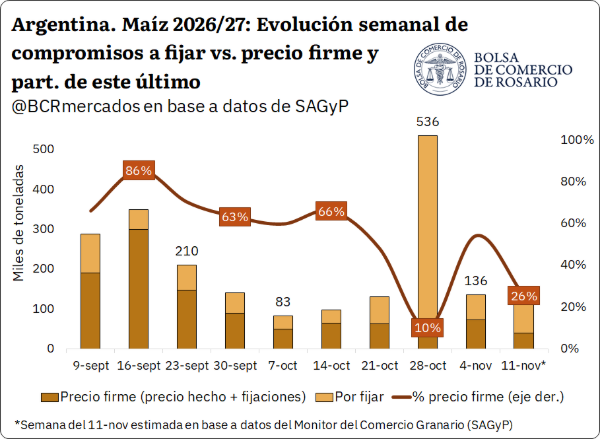
Sin embargo, al analizar el acumulado de la campaña nueva, la foto cambia: el 53% de los compromisos ya tiene precio, frente al 24% que registraba la 2025/26 a esta altura y 16 p.p. por encima del promedio de los últimos años. En definitiva, el freno de las últimas semanas representaría una pausa en la captura de precio que se estuvo generando a lo largo de la comercialización de la campaña nueva.
