
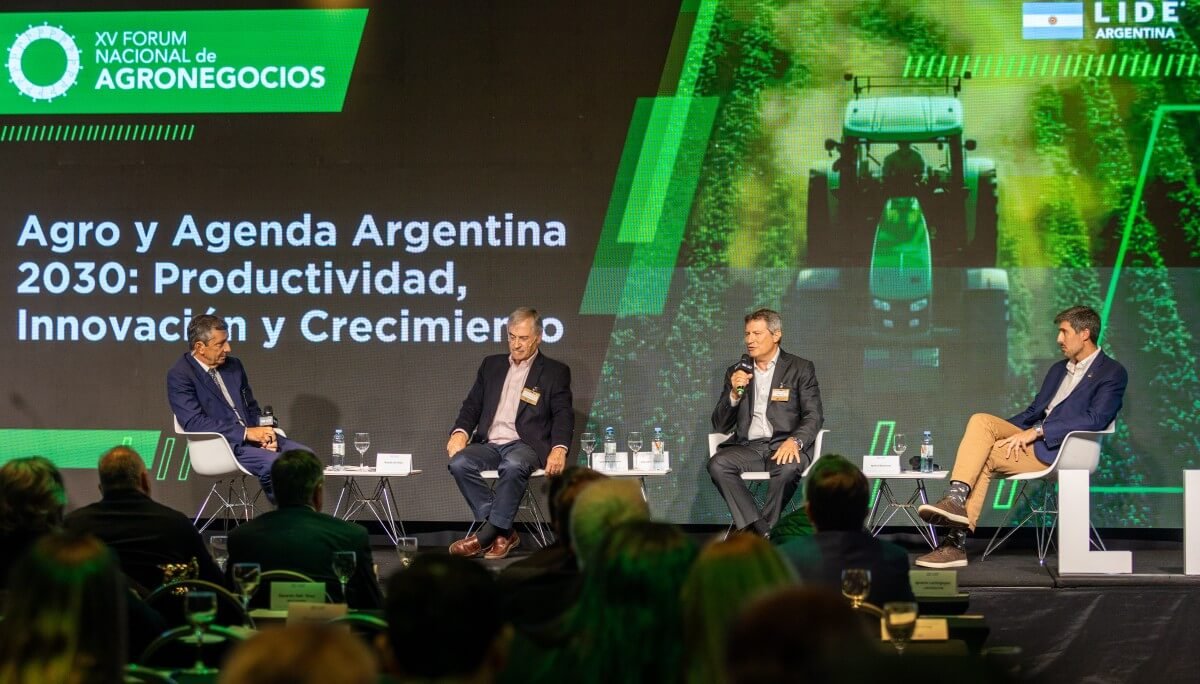
En el cierre del Foro Nacional de Agronegocios en Puerto Madero, tres referentes del sector trazaron un diagnóstico claro: el productor argentino es hoy muy eficiente “tranqueras adentro” pero enfrenta limitaciones estructurales que condicionan su rentabilidad.
La discusión concentró temas clave para la economía rural: retenciones, brecha cambiaria, riesgos climáticos y acceso a tecnología que determinan la capacidad de competir en mercados globales.
Panel y diagnóstico general
El encuentro fue moderado por Rodolfo de Felipe y contó con Alejandro Elsztain, CEO de Cresud; Ignacio Bartolomé, CEO de GDM; e Ignacio Lartirigoyen, presidente de Lartirigoyen.
Los expositores coincidieron en que Argentina mantiene una productividad destacada por sus condiciones agroecológicas y por la capacidad de adaptación del productor frente a restricciones.
DÓLAR, RETENCIONES Y ADAPTACIÓN
Según las mediciones citadas en el panel, la última campaña estuvo entre 150 y 172 millones de toneladas y generó más de US$40.000 millones en divisas, mientras que la campaña 2026/27 llega con buenas expectativas y riesgos climáticos.
Sin embargo, los tres ejecutivos apuntaron a la brecha cambiaria y las retenciones como los principales condicionantes de los últimos años, y destacaron que esa presión llevó a los productores a “entrenarse” para ser más eficientes.
Tecnología, IA y semillas
El panel subrayó la necesidad de incorporar tecnología e inteligencia artificial de forma gradual para mejorar la toma de decisiones en el campo, evitando cambios abruptos que no puedan sostenerse.
También se planteó que la Ley de semillas de 1978 está desfasada frente a transgénicos, edición génica y prácticas modernas, lo que limita el acceso a biotecnología y genética más moderna.
Inversión en I+D y esquemas de pago
En soja se invierte cerca de US$1 por hectárea en investigación y desarrollo en Argentina, contra US$4 por hectárea en Brasil, y la semilla la paga el 85 % de los productores brasileños frente al 40 % argentino.
Frente a la falta de consenso legislativo, la industria impulsó un mecanismo privado llamado Sembrá Evolución al que ya adhirieron 30.000 productores para garantizar el pago de tecnología.
Competitividad y destinos de la producción
Los panelistas propusieron potenciar el consumo interno y diversificar destinos para alejarse de la competencia directa en commodites y mirar mercados como el Sudeste Asiático y África.
También se planteó una visión de mediano plazo: la demanda global cambiará en calidad y destino, con Asia, India y China como mercados centrales, y posibles variaciones demográficas a partir de 2038.
Brasil como referencia y déficit logístico
Brasil fue tomado como espejo por su política agronómica sostenida, mayor fertilización y correcciones agronómicas que hoy se traducen en mejores rindes promedio.
Por su parte, la logística sigue siendo una deuda local: los fletes aumentan el costo del maíz y la soja y la falta de infraestructura exige planes a mediano plazo para mejorar acopio y transporte.
Certificaciones y alianzas internacionales
Elsztain y otros panelistas recordaron que mercados como la Unión Europea exigirán soja certificada, lo que empuja a las empresas a avanzar en trazabilidad y estándares.
La alianza de Cresud con Bunge y otras operaciones internacionales ponen en evidencia la necesidad de adaptar reglas, inversiones y certificaciones para no perder acceso a compradores exigentes.
El cierre del encuentro dejó una síntesis práctica: el productor argentino es hoy un empresario tecnológico con activo biológico que requiere cambios estructurales en política, acceso a semillas y mejoras logísticas para traducir su eficiencia interna en mayor competitividad externa.
Las decisiones sobre retenciones, cambio normativo y mayor inversión en biotecnología definirán si esa “ventana de oportunidad” que mencionaron los panelistas se transforma en crecimiento sostenido o se cierra ante rivales mejor equipados.
