
Un informe de la Bolsa de Comercio de Rosario (BCR) cuantifica la inversión necesaria para las siembras de la campaña 2025/26 y pone en foco el tamaño y la composición del área sembrada. En un año de récords, los costos de siembra, insumos y pulverización marcaron un nuevo piso para la economía del campo.
La estimación agrupa los principales granos: soja de primera y segunda, maíz temprano y tardío, trigo, girasol, sorgo y cebada cervecera y forrajera. Los datos provienen de los especialistas Franco Ramseyer, Emilce Terré y Julio Calzada y combinan información de BCR-GEA y la revista Márgenes Agropecuarios.
Récord de superficie y su impacto en la inversión
La campaña 2025/26 registró una superficie sembrada total de 39,9 millones de hectáreas, lo que implica un incremento del 4,8 % interanual y el mayor registro histórico para el conjunto de cultivos analizados. Este salto en áreas fue uno de los motores detrás del aumento de la inversión agrícola nacional.
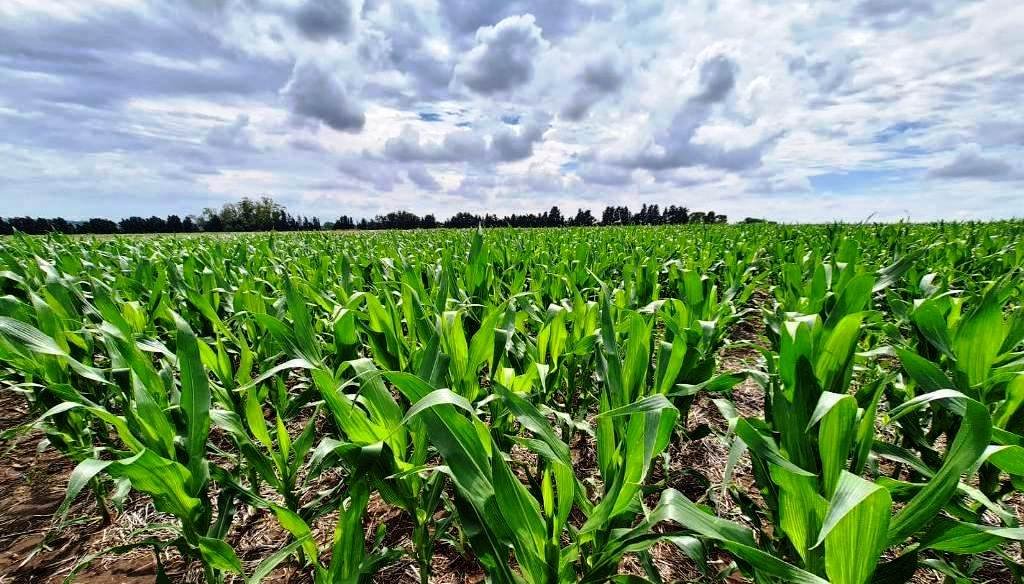
Dentro de los cultivos de gruesa, el maíz destacó con una superficie que alcanzó un máximo histórico de 11,0 millones de hectáreas, con una producción estimada en 70,5 millones de toneladas. El girasol llegó a 3,2 millones de hectáreas, su mayor área en 26 años, mientras que el trigo alcanzó 7,1 millones de hectáreas —su máximo en 29 años— y la cebada sumó 1,3 millones de hectáreas.
Cuánto salió sembrar: costos por hectárea y total
Al ponderar costos promedio por hectárea según delegaciones y cultivos, la BCR estima que la inversión total en siembra, pulverización e insumos fue de US$ 14.747 millones para la campaña 2025/26. Ese monto surge de multiplicar los costos por hectárea por la superficie sembrada estimada para cada cultivo.
Los valores promedio por hectárea fueron de US$ 546 para maíz temprano y US$ 497 para maíz tardío, US$ 308 para soja de primera y US$ 252 para soja de segunda. Entre otros, el trigo promedió US$ 355, el girasol US$ 309, la cebada cervecera US$ 444 y la forrajera US$ 362.
Distribución del gasto por cultivo
Al desagregar la inversión por cultivo, la BCR señala que el maíz tardío concentró US$ 3.561 millones y la soja de primera US$ 3.378 millones. El trigo implicó un desembolso de US$ 2.547 millones, mientras que el girasol demandó US$ 993 millones.
Completan la distribución la cebada cervecera con US$ 561 millones, el sorgo con US$ 211 millones y la cebada forrajera con US$ 24 millones. En conjunto, el gasto en maíz llegó a US$ 5.670 millones, por encima de los US$ 4.742 millones destinados a la soja.
Maíz: líder del gasto y motor del aumento interanual
El desplazamiento de la soja por el maíz como principal foco de inversión fue la novedad más importante del ciclo 2025/26. El mayor peso del maíz —cultivo que requiere mayor inversión por hectárea— explica buena parte del incremento del gasto total.
Entre campañas, el desembolso en maíz creció 30,9 %, con el maíz temprano mostrando un aumento del costo del 65,3 %. En sentido contrario, la inversión en soja cayó 16,6 %, mientras que el girasol aumentó su gasto un 47,7 %.
El desafío de financiar US$ 14.747 millones
La agricultura enfrenta un desfasaje financiero: la mayor parte del costo se afronta al momento de la siembra, mientras los ingresos llegan meses después, tras la cosecha y la venta. Esa dinámica convierte al acceso al crédito en un factor crítico para sostener el ciclo productivo.
La magnitud del esfuerzo financiero se refleja en el monto total movilizado y en la necesidad de instrumentos y canales de financiamiento que absorban ese riesgo temporal. La BCR anticipa que analizará en detalle en su próximo Informativo Semanal cómo se cubrieron los US$ 14.747 millones durante la campaña.
Para productores, operadores financieros y responsables de política, el dato clave es que la mayor superficie sembrada y el cambio en la composición de cultivos modifican la demanda de insumos, financiamiento y servicios. Entender esa transformación resulta central para evaluar la sostenibilidad económica del ciclo agrícola y sus efectos sobre la cadena agroindustrial.
