


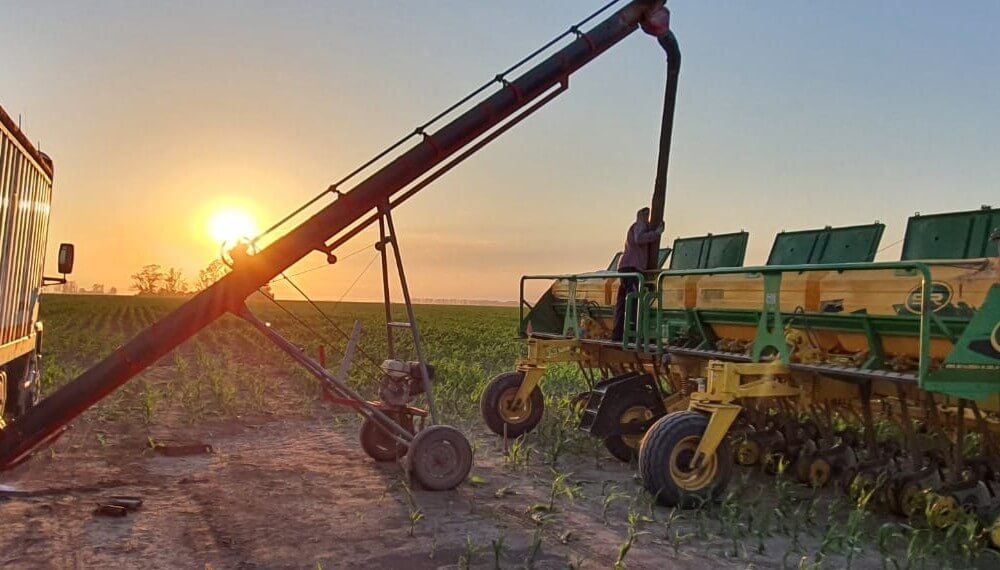
La siembra de soja en la zona núcleo avanzó a ritmo acelerado para evitar problemas de piso, y según la Bolsa de Comercio de Rosario ya se implantó alrededor del 70 % de la superficie prevista en la principal región productiva del país.
Este sprint de sembradoras llega antes de las lluvias fuertes previstas y plantea una pregunta clave para productores y mercados: ¿cómo están los márgenes?
Siembra y dinámica en la campaña inicial
La BCR describió el avance como “frenético”, en un intento por consolidar superficie antes de que se complica la transitabilidad de los lotes.
Con el maíz temprano ya cubierto, las máquinas se preparan para sumar los lotes tardíos que este año serán menos extensos, según el informe semanal.
Márgenes y costos: soja y maíz frente al año pasado
Tomando rindes de referencia de 40 qq/ha para soja de primera y 100 qq/ha para maíz, la soja mantiene su rentabilidad en campo propio con un margen que pasó de 411 a 417 u$s/ha.
En campo alquilado la pérdida de la soja de primera se redujo levemente, de 14 a 10 u$s/ha, pero los costos totales subieron y presionan la ecuación económica.
El costo total del planteo de soja de primera escaló de 670 a 733 u$s/ha, mientras que el del maíz aumentó de 1.154 a 1.266 u$s/ha, según la actualización de márgenes del 11 de noviembre de 2026.
Los precios considerados para cosecha fueron de 342 u$s/tn para soja y 187 u$s/tn para maíz, contra 324 y 182 u$s/tn del año anterior, lo que demuestra que la suba de precios no alcanzó para compensar todos los costos.
Soja de segunda y rotaciones: dónde mejora la rentabilidad
Los planteos que incluyen soja de segunda muestran una foto más favorable, con un margen neto en campo propio de 427 u$s/ha frente a 388 u$s/ha del año pasado.
La rotación trigo/soja de segunda también mejoró, pasando de 447 a 491 u$s/ha, lo que da aire a los planteos menos dependientes del maíz temprano.
El alquiler se mantiene relativamente estable, en torno a 627 u$s/ha, pero en maíz el planteo bajo arrendamiento volvió a terreno negativo y la rentabilidad sufrió erosión tanto en campo propio como alquilado.
El trigo sigue siendo el cultivo más comprometido bajo arrendamiento, con un margen negativo de 152 u$s/ha, lo que condiciona decisiones de rotación y contratos de alquiler.
Evolución respecto a octubre y factores climáticos
Comparado con octubre, la soja de primera resignó 36 u$s/ha en campo propio y pasó de un margen apenas positivo a uno negativo en arrendamiento, una señal de deterioro en el corto plazo.
La Bolsa advierte que la campaña aún tiene la posibilidad de beneficiarse de buenas reservas de agua durante el período crítico, en un contexto de año Niño, aunque la concreción dependerá de la evolución climática.
Las rotaciones también empeoraron: la rotación trigo/soja de segunda perdió 34 u$s/ha en campo propio y 46 u$s/ha en campo alquilado, donde volvió a terreno negativo.
En maíz la caída fue más moderada en campo propio (-9 u$s/ha) pero más profunda en campo alquilado (-21 u$s/ha), potenciando el impacto de la baja de precios a cosecha.
Impacto de los precios a cosecha y decisiones para productores
La baja de los precios a cosecha explica buena parte de la retracción en márgenes, con la soja pasando de 356 a 342 u$s/tn y el maíz de 193 a 187 u$s/tn respecto a octubre.
Ante este escenario, las decisiones de superficie, la negociación de alquileres y la gestión del riesgo climático serán determinantes para la rentabilidad del productor en los próximos meses.
Producir en la zona núcleo en 2026 exige combinar seguimiento climático, control de costos y monitoreo de precios, decisiones que afectarán ingresos y sostenibilidad del negocio.
Palabra de Campo seguirá informando los informes de la BCR y la evolución de la campaña para orientar a productores, asesores y operadores del mercado ante cambios rápidos en clima y precios.
