
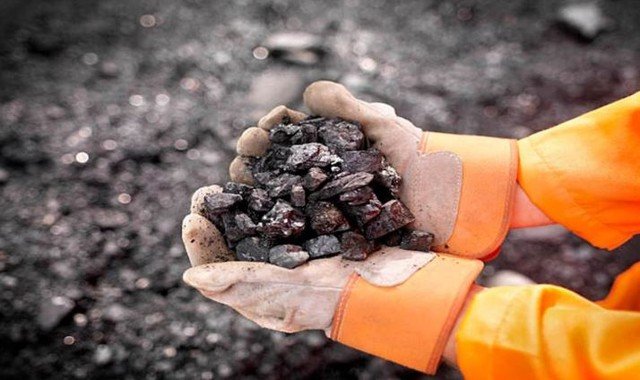
La crisis energética global desatada por el conflicto en Medio Oriente impulsó el consumo mundial de carbón a un récord histórico de 8.940 millones de toneladas en 2026. Este incremento del 1,2 % interanual, registrado en el informe Coal Mid-Year Update 2026 de la Agencia Internacional de Energía, revirtió las proyecciones previas del organismo que anticipaban el inicio de un declive estructural del mineral.
Ante el encarecimiento exponencial de este insumo, las principales economías industrializadas recurrieron al reemplazo masivo de combustibles en su matriz eléctrica, reactivando la capacidad ociosa de sus centrales térmicas a carbón para contener los costos de generación y amortiguar el impacto tarifario.
El disparador central de este resurgimiento no provino de la lógica directa del mineral, sino del shock derivado en el mercado del Gas Natural Licuado (GNL) por las restricciones que acosan la matriz energética europea y obligan a recortar el consumo
Asimismo, el carbón destinado a la industria siderúrgica trepó hasta los u$s 245 por tonelada en los mercados de Asia, impulsado por una demanda que favorece que Argentina vuelva a exportar carbón al mercado internacional
El efecto sobre los precios y los mercados asiáticos
El cambio brusco en la demanda impactó de forma directa sobre las cotizaciones internacionales del mineral. Los precios del carbón térmico de referencia Newcastle repuntaron hasta ubicarse entre los u$s136 y u$s150 por tonelada, lo que representa un incremento superior al 35 % respecto a los valores registrados a fines de 2025.
Por su parte, la India registró un crecimiento del 4,2 %, alcanzando un volumen récord de consumo de 1.353 millones de toneladas. En el caso indio, el factor geopolítico se sumó a severas condiciones climáticas: la sequía provocada por el fenómeno de El Niño redujo drásticamente la generación hidroeléctrica y elevó la demanda de refrigeración por olas de calor extremo.
El incremento del consumo se mostró heterogéneo pero contundente en los grandes centros de demanda asiáticos. Corea del Sur lideró la suba con un alza del 6 % en sus compras de carbón para sostener su parque eléctrico.
Para abastecer este consumo regional, la India proyecta una producción récord de 1.095 millones de toneladas en 2026, buscando limitar la importación de insumos energéticos en un contexto de divisas tensionadas.
En China, la presión sobre el mineral se trasladó de la generación eléctrica a la industria petroquímica. Los elevados precios del petróleo crudo hicieron técnicamente más competitiva la conversión sintética de insumos químicos a partir del carbón, sosteniendo elevados niveles de procesamiento interno.
Esta contracción en el principal productor mundial estrechó el margen entre la oferta disponible y la demanda real, liquidando de forma acelerada los elevados inventarios acumulados en años anteriores y tensionando las cadenas logísticas del Pacífico.
La incógnita del mercado para 2027
A pesar del salto en el consumo, la producción global de mineral experimentará un leve ajuste a la baja debido a restricciones operativas en los principales centros extractivos. En China, la producción cayó de forma sustancial durante el segundo trimestre a raíz de inspecciones extraordinarias de seguridad dispuestas por el gobierno tras un grave accidente minero registrado en mayo en la provincia de Shanxi.
Frente a este escenario, países clave en la exportación regional como Indonesia ajustaron sus metas de extracción, mientras que los flujos de carbón térmico desde Rusia hacia Asia alcanzaron volúmenes récord en un intento por cubrir el déficit. Esta dinámica de oferta ajustada y demanda en alza sostiene la firmeza de las cotizaciones internacionales, encareciendo los costos operativos para la industria pesada global.
La combinación de un menor abastecimiento interno chino con el repunte de las compras de emergencia por parte de economías importadoras como Japón y Corea del Sur impulsó un ascenso acelerado del comercio marítimo de carbón.
Sin embargo, un bloqueo prolongado sobre las rutas de GNL consolidará el uso del mineral como combustible de última instancia, amenazando con extender esta pausa forzada en la transición energética global durante los próximos años.
De cara al próximo año, la Agencia Internacional de Energía advierte que el rumbo del mercado dependerá directamente de la resolución del conflicto en el Estrecho de Ormuz. De restablecerse la normalidad en el tráfico de metaneros y moderarse los precios del gas natural, la AIE proyecta una contracción del 0,4 % en la demanda mundial de carbón para 2027.
En las economías occidentales, el impacto del shock del gas también amortiguó la velocidad de retiro de activos térmicos tradicionales. En Estados Unidos, si bien el consumo de carbón cayó un 7 %, el declive resultó significativamente menor al previsto antes de la crisis de Medio Oriente.
Un freno al despliegue verde y la transición
El escenario actual altera de manera sustancial las metas de reducción de emisiones trazadas en las cumbres climáticas de las Naciones Unidas. Pese a que la producción global de mineral registrará una leve contracción del 0,7 % en 2026 debido a inspecciones de seguridad en minas chinas tras los accidentes registrados en mayo, la extracción mundial se mantendrá por tercer año consecutivo por encima del umbral crítico de las 9.000 millones de toneladas.
La respuesta de los mercados a la interrupción del suministro de GNL evidencia la rigidez estructural de la red energética global. Ante tensiones geopolíticas que amenazan el suministro de combustibles de menor huella de carbono, los países optaron por recurrir a la fuente térmica más accesible y estable disponible, relegando temporalmente las metas de descarbonización para priorizar la seguridad energética y la continuidad operacional de sus economías.
En el caso de Japón, la reducción de la demanda apenas alcanzó el 1 %, desacelerando de forma drástica la trayectoria de desmantelamiento de sus plantas térmicas.
