
Comercialización récord al inicio de la campaña 2025/26
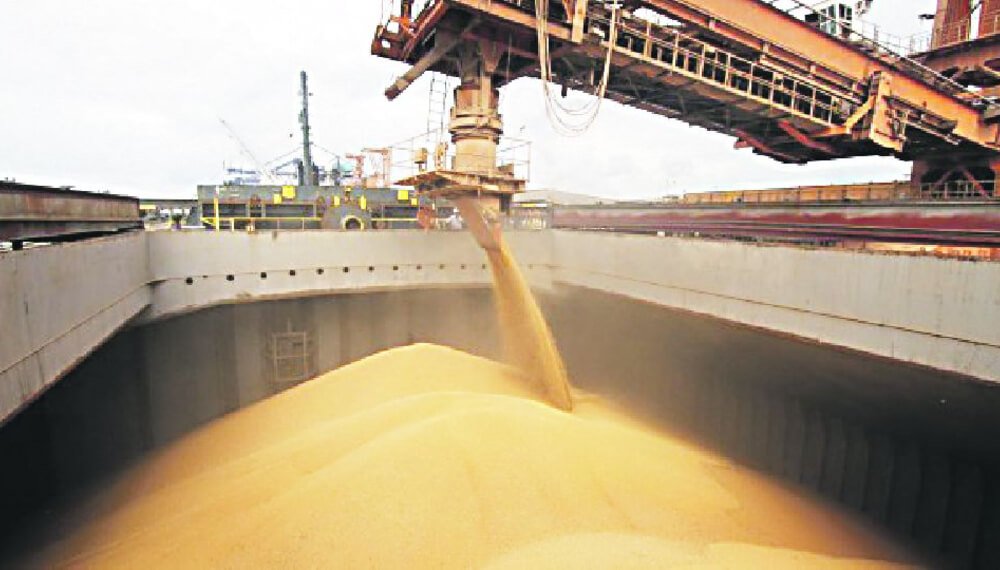
Al 7 de octubre, las ventas de soja, maíz, trigo, sorgo y girasol superaban las 105 millones de toneladas, un registro que refleja el movimiento inicial de la cosecha 2025/26.
Esta cifra se ubica muy por encima de los antecedentes recientes y marca un punto de inflexión en la dinámica comercial del año.
El volumen negociado está 25 % por encima del promedio de los últimos cinco años y casi 6 millones de toneladas por encima del máximo previo para esta etapa, según la Bolsa de Comercio de Rosario (BCR).
Sin embargo, el récord de operaciones no implica que toda la producción ya tenga comprador, ya que, descontado el uso como semilla, aún quedan unas 41 millones de toneladas por vender.
El maíz y la soja aceleran las ventas
En las cinco semanas previas al 7 de octubre se comercializaron cerca de 5,1 millones de toneladas de maíz de la campaña 2025/26, casi el doble del volumen habitual para ese lapso.
La aceleración del ritmo de ventas se combinó con un aumento notable de la proporción de granos que ya tienen un precio definido, lo que reforzó la actividad comercial.
Si se suman las fijaciones sobre contratos celebrados anteriormente, el volumen de maíz al que se le puso precio durante esas semanas supera los 6,2 millones de toneladas, detalló la BCR.
La soja presentó el avance más pronunciado en fijaciones: la proporción de compras con precio definido pasó del 63 % a casi el 80 % en el período analizado.
El poroto de soja cotizó cerca de los US$ 371,3 por tonelada a comienzos de octubre, una mejora cercana a US$ 30 por tonelada respecto de principios de agosto y una suba del 14 % desde julio.
En maíz, la participación de negocios con precio fijado avanzó del 79 % al 86 %, y la pizarra llegó a tocar los US$ 194 por tonelada a mediados de octubre.
La campaña 2025/26 acumula un avance comercial de 23,2 millones de toneladas, de las cuales el 94 % ya cuenta con precio firme, en el marco de una cosecha histórica para Argentina.
Esa combinación de oferta abundante y precios con tendencia a la recuperación local impulsó las decisiones de venta de los productores en las últimas semanas.
Indonesia gana protagonismo en las compras de trigo
El mercado triguero mostró una dinámica relevante tanto por el volumen operado como por la reconfiguración de destinos de exportación desde agosto.
Pese al ritmo de negocios, aún restan comercializar más de 4,5 millones de toneladas de trigo una vez descontado el uso como semilla.
En el frente exportador, el programa de embarques ya supera el 90 % de lo proyectado, pero aún quedan por colocar 1,8 millones de toneladas.
Desde principios de septiembre se negociaron 1,4 millones de toneladas de trigo, un volumen que supera en un 51 % el promedio de los últimos cinco años para ese período.
Al 15 de octubre, el programa de embarques alcanzaba las 588.100 toneladas, más del doble del promedio habitual para esta altura del año y dejando el segundo remanente más elevado de al menos 20 campañas.
El avance del Sudeste Asiático consolidó su protagonismo: su participación pasó de poco más del 20 % en julio al 57 % a principios de octubre.
La novedad más relevante en el mapa de destinos fue que Indonesia pasó a encabezar la demanda de trigo argentino con un programa de embarques de 252.700 toneladas, equivalente al 43 % del total.
Brasil quedó segundo con 206.500 toneladas comprometidas, una reconfiguración que no se observaba desde al menos mayo pasado.
Oportunidades por la reconfiguración global
El reordenamiento de destinos coincide con las dificultades logísticas y productivas de Rusia y Ucrania, cuyos embarques de septiembre se ubicaron un 80 % por debajo del promedio histórico para ese mes.
Esa restricción de oferta de la región del Mar Negro obliga a varios importadores a buscar orígenes alternativos, lo que favorece la colocación del trigo argentino.
La logística y la situación militar siguen condicionando los precios internacionales, ya que Rusia logra operar por el mar Báltico mientras Ucrania depende en gran medida del tránsito por el Danubio.
La BCR señaló que la demanda hacia Argentina está influenciada por la «necesidad de los países importadores de buscar otros orígenes» ante la incertidumbre sobre los flujos desde el Mar Negro.
El informe del USDA golpeó al maíz en Chicago
La publicación del informe WASDE del Departamento de Agricultura de Estados Unidos generó nuevas presiones bajistas sobre los precios internacionales de maíz.
La diferencia entre las previsiones del USDA y las expectativas del mercado fue la más amplia en seis reportes, y como consecuencia el precio de referencia en Chicago cayó un 4,1 % en una sola jornada.
El organismo elevó sus estimaciones productivas, proyectando existencias finales estadounidenses de 47 millones de toneladas, muy por encima de los 42,4 millones esperados por el mercado y 7,2 millones más que en su cálculo de septiembre.
Al mismo tiempo, las ventas de exportación de maíz para la campaña 2026/27 representaban el 24,7 % del total previsto, por debajo del promedio quinquenal del 33,9 % para la misma semana.
Además, el avance de la cosecha ucraniana de maíz –que al 13 de octubre alcanzaba el 13 % de la superficie proyectada– añade presión logística porque el cereal deberá competir con el trigo por capacidad de embarque.
Ese factor podría profundizar demoras en los envíos internacionales y mantener la volatilidad en los precios de cereales en los próximos meses.
La soja también sintió el impacto
El WASDE tampoco fue favorable para la soja, ya que elevó las existencias finales estadounidenses para el ciclo 2026/27 a 8,6 millones de toneladas frente a una expectativa de 8,3 millones.
Con la cosecha estadounidense avanzando cerca del 33 %, la combinación de mayores rindes y una demanda menos dinámica presionó las cotizaciones.
El maíz se negociaba alrededor de los US$ 188 por tonelada, una caída del 10 % respecto del máximo de US$ 211 registrado el 1 de septiembre, y los fondos de inversión recortaron su posición neta comprada en más de 200.000 contratos.
La soja experimentó una baja inicial del 1,1 %, aunque luego recuperó parte del terreno por coberturas y cerró la jornada levemente en positivo.
Para el trigo, la atención sigue puesta en el conflicto en el Mar Negro y sus efectos sobre la logística exportadora, ya que cualquier complicación adicional podría intensificar la competencia por capacidad de embarque.
A pesar de la presión internacional, la cotización de la soja se ubicaba cerca de los US$ 464 por tonelada, su nivel más bajo desde fines de agosto pero aún superior a buena parte del año.
En síntesis, mientras Argentina registra un récord de comercialización y el trigo encuentra oportunidades ante la reconfiguración de destinos, el mercado global de granos muestra señales contrapuestas.
La clave para los próximos meses será cómo se combinan la oferta local abundante, las decisiones de fijación de precio de los productores y la evolución de la logística y la demanda internacional.
