
Producir leche, yogur y queso implica mucho más que disponer de materia prima de calidad y plantas industriales eficientes.
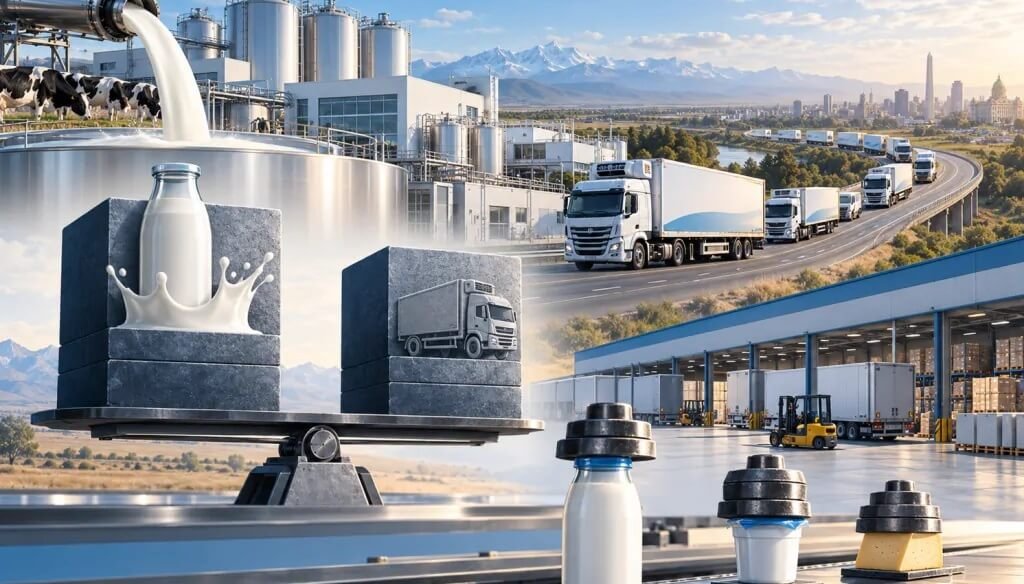
Una vez que salen de la planta, la logística —transporte, cadena de frío y distribución— define en buena medida el precio final y la rentabilidad del sector.
Logística: el segundo costo más alto
Según un informe de Focus Market, la logística absorbe alrededor de 29 de cada 100 pesos del costo de una compañía láctea, lo que la ubica como el segundo componente de mayor peso detrás de la leche misma.
Ese nivel de incidencia convierte a la logística láctea en una variable decisiva para la competitividad de la industria argentina.
El estudio advierte además que el peso logístico en la Argentina es aproximadamente un 50 % superior al de redes comparables en el país y puede incluso duplicar el de referentes regionales en determinados casos.
Esa brecha eleva el costo de producir y trasladar alimentos y limita el margen para absorber otras presiones como la suba de insumos o la caída del consumo.
Menos consumo, pero los mismos kilómetros
El mercado interno es uno de los factores que presionan al alza la incidencia logística: en la última década el consumo argentino de lácteos cayó cerca de un 15 % en litros equivalentes, según OCLA.
En paralelo, las toneladas movilizadas por la industria disminuyeron alrededor de un 35 % en los últimos 15 años, lo que deja una capacidad logística sin ajustar a la baja.
El resultado es que muchos camiones circulan con capacidad ociosa y los costos fijos como combustible, mantenimiento y equipos de refrigeración se reparten entre menos unidades.
Eso aumenta la incidencia del costo logístico por producto y obliga a las empresas a maximizar la eficiencia de cada kilómetro recorrido.
Cadena de frío y dependencia del camión
La distribución de lácteos exige condiciones de temperatura controlada: el Código Alimentario Argentino fija un máximo de 8 °C para leche pasteurizada y 10 °C para leches fermentadas como el yogur.
Mantener esa cadena de frío demanda vehículos y cámaras especializadas, energía y controles sanitarios que elevan el costo operativo de la logística.
Más del 90 % de la carga doméstica se transporta por camión, lo que incrementa la exposición del sector a variaciones del precio del combustible y a problemas viales e infraestructurales.
De hecho, el combustible representa entre el 33 % y el 38 % del costo total del autotransporte en recorridos de media y larga distancia, según Focus Market.
Argentina frente a la región
El problema no es exclusivo de la lechería pero sí es más agudo en la Argentina: en América Latina los costos logísticos representan entre el 14 % y el 18 % de las ventas, frente a valores de entre el 8 % y el 10 % en países de la OCDE.
Las estimaciones ubican además los costos argentinos un 24 % por encima de Brasil y hasta un 70 % por encima de Bolivia, mientras otro estudio señala una brecha del 32 % respecto de Brasil.
Aunque las metodologías varían, la convergencia de las cifras muestra que distribuir mercadería en la Argentina resulta relativamente más caro que en otros mercados.
Reducir esa brecha podría mejorar la competitividad de la producción local, favorecer las exportaciones y moderar la presión sobre los precios internos.
Estructura fragmentada que limita economías de escala
La industria láctea local es muy fragmentada: las cinco principales compañías concentran apenas el 36 % del procesamiento de leche, según OCLA.
Ese grado de atomización impide aprovechar economías de escala en la logística y multiplica rutas y recursos para abastecer los mismos puntos de venta.
Mientras que en otros mercados las cinco empresas líderes superan el 80 % del procesamiento, en la Argentina la firma más grande procesa el 11,9 % del total, lo que limita la consolidación de redes de distribución.
La falta de coordinación entre operadores obliga a mantener estructuras propias que repiten recorridos y elevan el costo por unidad transportada.
Cómo recuperar competitividad
Focus Market recomienda una estrategia integral que combine inversión en infraestructura, articulación entre modos de transporte y mayor previsibilidad económica para mejorar la eficiencia.
La modernización de procesos logísticos, la digitalización de la cadena y la cooperación entre empresas pueden contribuir a optimizar cargas y reducir viajes con capacidad ociosa.
Además, políticas públicas que impulsen el ferrocarril y las vías navegables, incentivos para renovar flotas y normativas que faciliten la consolidación de cargas son medidas con impacto directo en costos.
Mejorar la logística no es solo una cuestión técnica: es clave para sostener empleos, asegurar la calidad alimentaria y ampliar la presencia argentina en mercados externos.
Si mover los lácteos absorbe casi un tercio de los costos empresariales, entonces abordar la logística pasa de ser una prioridad secundaria a una condición necesaria para producir de manera competitiva.
Sin mejoras en infraestructura, coordinación y reglas previsibles, la industria seguirá perdiendo margen mientras la demanda doméstica se contrae.
