


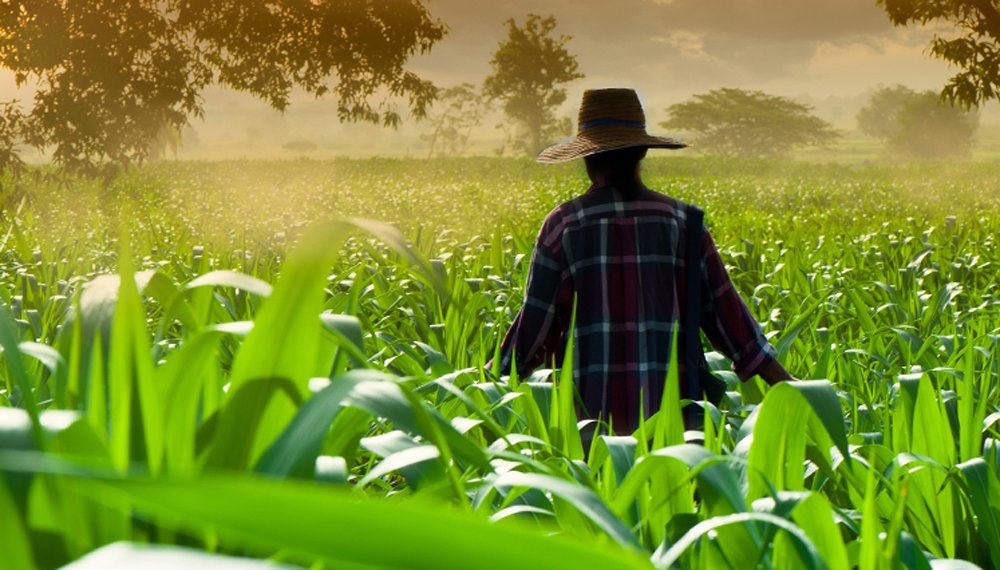
En medio de un mercado global volátil, los productores agropecuarios argentinos se muestran hoy en una posición económica relativamente más favorable que sus pares de Estados Unidos y Brasil.
La diferencia resulta sorprendente y tiene implicancias directas sobre la competitividad de la oferta regional en commodities claves como soja, maíz y trigo.
El análisis parte de informes recientes que cruzan indicadores de márgenes, deuda y clima para trazar un panorama comparado entre los tres países.
Por un lado, la Bolsa de Cereales de Córdoba proyecta márgenes positivos para los principales cultivos argentinos, un dato que abre expectativas comerciales para la campaña próxima.
Por el otro, reportes oficiales y fuentes periodísticas advierten sobre un deterioro de la situación financiera en el agro de Estados Unidos y Brasil.
El Departamento de Agricultura de Estados Unidos (USDA) muestra que la deuda financiera de los farmers subió a niveles récord, con préstamos por US$ 605 mil millones en el sistema financiero formal.
Endeudamiento y márgenes contraídos en Estados Unidos
Analistas alertan que esa cifra estaría subestimada porque no captura el crédito otorgado por proveedores de insumos, maquinarias y cooperativas fuera de los canales formales.
La Universidad de Illinois estima un aumento de costos de 4,5 % interanual en la campaña actual mientras que los ingresos caen 2,6 %, lo que presiona la rentabilidad.
Además, factores externos como la guerra en Medio Oriente elevaron el precio del combustible y de los fertilizantes, empeorando la ecuación productiva.
En ese contexto, la escalada de tasas pasó de 2 % a 15 % en cinco años, incrementando el costo financiero para los productores y reduciendo su capacidad de inversión.
Los problemas comerciales derivados de las tensiones arancelarias con China también han afectado los flujos de exportación de soja, acentuando la volatilidad de ingresos.
En algunos casos las necesidades de crédito se multiplicaron: cooperativas que prestaron US$ 100 millones en una campaña pasaron a otorgar US$ 1.000 millones en 2026/27, según reportes del sector.
Señales de alarma en Brasil y sus efectos regionales
En Brasil, la mora bancaria de productores se incrementó y la deuda considerada incobrable trepó a casi 20 % de la cartera, frente a 5,5 % de hace dos años.
El aumento de remates de propiedades rurales y pedidos de quiebra, que en 2025 crecieron 56 % respecto de 2024, muestra el impacto de los costos elevados y las tasas altas.
Muchos productores brasileños están cambiando superficies de maíz a cultivos de menor necesidad de capital como algodón o sorgo para reducir exposición financiera.
La incertidumbre climática por el fenómeno Super Niño añade riesgo a las perspectivas de cosecha y podría amplificar las restricciones de oferta en el hemisferio.
Las consecuencias políticas no tardaron: el voto rural mostró fuertes tendencias hacia candidatos más alineados con demandas del campo en los últimos comicios, un factor que condiciona decisiones de política agrícola.
En este escenario, la posición relativa de Argentina puede convertirse en ventaja competitiva siempre que exista estabilidad de políticas y capacidad para sostener la oferta.
Si Estados Unidos y Brasil reducen producción por problemas financieros o climáticos, los productores argentinos podrían capturar una porción mayor del mercado internacional.
Sin embargo, esa potencial ganancia depende de factores internos como logística, acceso al crédito y manejo del riesgo climático, que no deben subestimarse.
Qué vigilar en el corto plazo
Para los mercados y los productores conviene monitorear precios del combustible y fertilizantes, evolución de las tasas de interés y el crédito no bancario que hoy sostiene a muchos agricultores.
También es clave seguir los pronósticos climáticos del Pacífico y las señales comerciales desde China, que ejercen la mayor influencia sobre la demanda de granos.
El corolario es simple: existe una ventana de oportunidad para la agroindustria argentina, pero su aprovechamiento exige decisiones de política e inversión coherentes y oportunas.
Los productores enfrentan la disyuntiva de invertir para crecer o reducir exposición y preservar caja, una decisión que definirá la capacidad exportadora de la región en los próximos años.
