


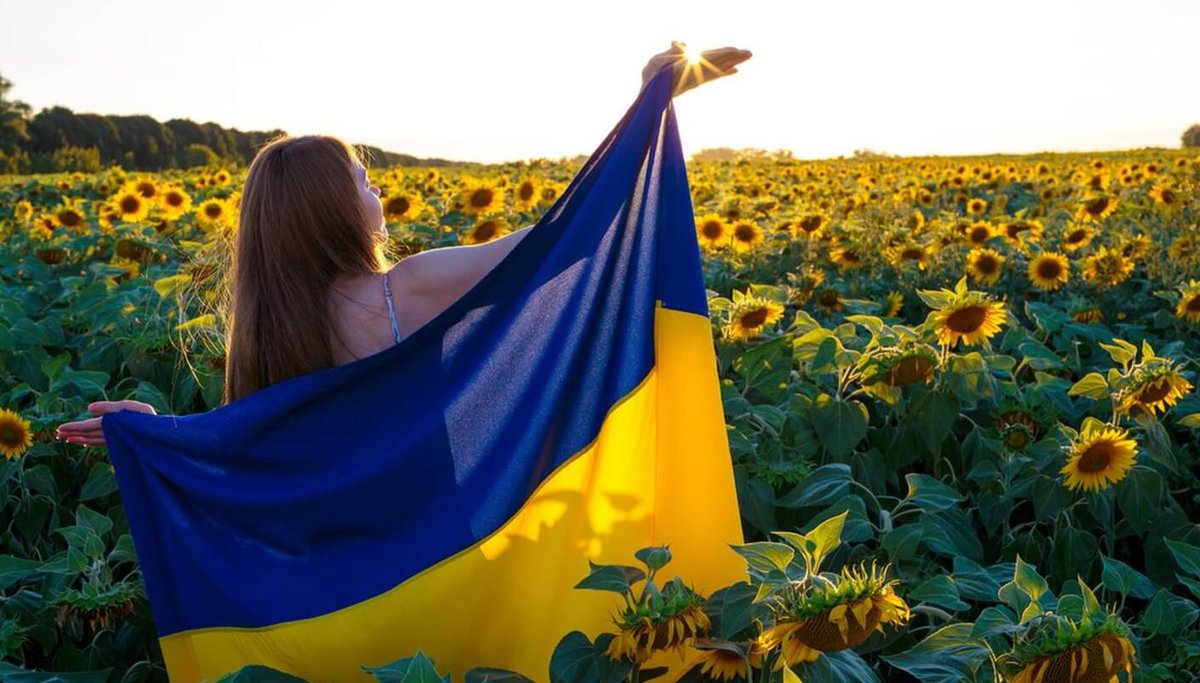
La producción mundial de girasol proyecta un récord para la campaña 2026 y eso puede tensionar los precios en los mercados internacionales. Argentina entra en ese escenario con una posición relevante pero expuesta a la competencia global y a factores logísticos.
La importancia para el sector local es directa: menores precios internacionales impactan en la rentabilidad del productor y en la planificación de las empresas aceiteras. Consumidores, comercializadores y gobiernos deberán seguir de cerca cómo se ajustan las cotizaciones y las rutas de exportación.
EL GIRASOL ARGENTINO, COMPETITIVO
Según el USDA, la producción global de girasol podría alcanzar 63,6 millones de toneladas contra 55,2 en la campaña 2025/26, impulsada por incrementos en los grandes productores. Rusia y Ucrania siguen liderando: Rusia con 21 millones (≈ 33 %) y Ucrania con 13 millones (≈ 21 %), mientras que Argentina se ubica en torno a 8 millones de toneladas (≈ 12,5 %).
El alza prevista genera dos fuerzas que marcarán el negocio: la competencia entre países girasoleros y el arbitraje frente a otros aceites vegetales. India, principal importador mundial, y las decisiones arancelarias sobre aceites serán determinantes en los flujos comerciales.
Además, la guerra en el Mar Negro y los ataques a infraestructura en Ucrania dificultaron la salida marítima desde Odesa, lo que reordenó rutas y costos logísticos. Argentina puede aprovechar su salida directa por mar con fletes competitivos, al menos en el corto plazo.
EL GIRASOL Y EL MERCADO QUE VIENE
En la coyuntura reciente, la Argentina logró exportar 75.000 toneladas a India en septiembre, parte de un total de 164.000 toneladas con destino a diversos mercados. Medio Oriente (Jordania, Emiratos Árabes y Omán) concentró otras 45.000 toneladas, y la registración de exportaciones (DJVE) acumula un récord de 1,7 millones de toneladas.
La industria aceitera aún tiene margen para anotar negocios: si se toma la campaña pasada como referencia quedarían por registrar unas 220.000 toneladas, lo que podría acercar el total de la campaña a cerca de 2 millones de toneladas. Ese nivel de DJVE sugiere que la oferta local seguirá estando presente en los principales mercados internacionales durante los próximos meses.
En precios, la nueva cosecha mostró un desplazamiento desde rangos de US$ 1.250/1.280 hacia niveles de US$ 1.270/1.310 por tonelada, lo que habla de cierta estabilidad pero también de sensibilidad a la oferta global. Productores y acopiadores deben considerar coberturas y escalonamiento de ventas ante la posibilidad de un reacomodamiento cuando la cosecha 2026/27 se incorpore al mercado.
Lo que conviene seguir en las próximas semanas es claro: la evolución de la campaña en Rusia y Ucrania, las medidas arancelarias en India y la capacidad logística para mover cargas por mar. Decisiones de política, rutas y precios definirán si Argentina consolida ventajas competitivas o enfrenta presión sobre sus márgenes.
