
El último informe de Rosgan revela una bifurcación clara en la industria frigorífica: las empresas con fuerte inserción exportadora mantienen o aumentan actividad, mientras que las orientadas al mercado interno sufren una caída de volumen y una demanda que no absorbe la oferta.
Esta dinámica tiene implicancias para el empleo, la ruralidad y la cadena de valor, y plantea preguntas sobre la sustentabilidad del modelo productivo argentino a corto y mediano plazo.
LA FAENA, EN ALZA EN LOS EXPORTADORES
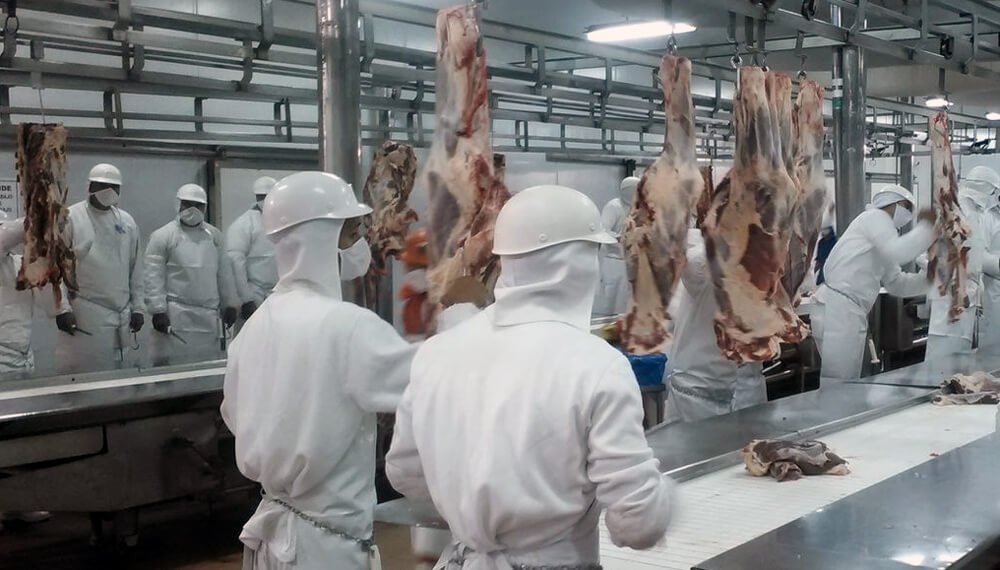
Entre enero y agosto la industria procesó 8,13 millones de vacunos, casi un 10 % menos que en igual período del año pasado y el nivel más bajo desde 2014 para esos ocho meses.
No obstante, detrás del promedio aparecen dos comportamientos opuestos: las empresas con salida exportadora incrementaron su faena, mientras que las orientadas al mercado doméstico registran fuertes retrocesos.
La nómina de adjudicatarios de la Cuota Hilton 2026/27 permite aproximar esos movimientos; las industrias exportadoras aprovecharon el contexto internacional para sostener volúmenes.
Según Rosgan, este segmento aumentó su faena un 4 % interanual, mientras que el resto de la industria habría procesado alrededor de 4,94 millones de cabezas, una caída cercana a 1 millón y del orden del 17 %.
Las 44 firmas clasificadas como “industrias” procesaron 3,19 millones de cabezas en los primeros ocho meses, frente a 3,07 millones en el mismo período de 2025.
El diferencial de precios también favorece la exportación: en agosto el valor promedio del producto exportado fue de USD 5.556 por tonelada, un 26 % más que un año atrás.
LA FAENA, COMPLICADA EN LOS “CONSUMEROS”
En contraste, el mercado interno muestra señales de estancamiento con precios de mostrador sin aumentos relevantes durante cinco meses y por debajo de la inflación.
El valor promedio de los cuatro cortes relevados por el INDEC se ubicó en $ 18.533 por kilo, con un incremento nominal del 16 % frente a una inflación acumulada del 33,5 %.
La pérdida de poder adquisitivo explica gran parte de la dinámica: hogares que priorizan gastos en servicios dejan de consumir carne vacuna o buscan alternativas más baratas.
Parte de esa demanda desplazada fue absorbida por pollo y cerdo, con más de 4,5 kilos per cápita de consumo vacuno que dejaron de abastecerse en el último año.
Ese proceso presiona a los frigoríficos orientados al mercado doméstico, que enfrentan márgenes comprimidos y menor capacidad de traslado de costos al consumidor.
MENOS HACIENDA Y UNA INDUSTRIA QUE DEBERÁ ADAPTARSE
Por el lado de la oferta, la menor disponibilidad de hacienda empieza a golpear la cadena, aunque con impactos heterogéneos según la orientación comercial de cada planta.
En los últimos meses el valor de la hacienda en pie se mantuvo estable e incluso registró retrocesos, lo que limita la reacción al alza de los precios domésticos.
Aun si mejora la relación de compra-venta en los próximos meses, eso podría no ser suficiente para compensar el desbalance entre costos estructurales elevados y bajos niveles de actividad.
En consecuencia, la exportación ya gana peso: entre enero y agosto las ventas externas absorbieron el 30 % de la carne producida, frente al 25,8 % del año anterior y con una tendencia creciente en los meses recientes.
Más allá de la coyuntura, el desafío para la industria es estructural: una oferta ganadera limitada frente a una demanda internacional dinámica obliga a repensar infraestructura, logística y marcos regulatorios.
Como concluye Rosgan, se trata de una realidad que “obliga a repensar la estructura de la industria y avanzar en los cambios necesarios” para adaptar el sistema argentino a una nueva configuración de mercados.
