


El mercado ganadero muestra una ruptura de la estacionalidad: mientras la faena total sigue por debajo del año pasado, la participación de los novillos se incrementó y pone en tensión los precios de la categoría.
El último informe de Rosgan y los registros de SENASA revelan movimientos que pueden acelerar cambios en la oferta, la rentabilidad y la estrategia de recomposición del stock ganadero.
Cambio de estacionalidad en la oferta de hacienda
Según los Documentos de Tránsito electrónico (DTe), en octubre se trasladaron a faena 1.042.400 animales, un volumen 10 % inferior al informado en igual mes de 2025.
La cifra confirma una caída general en los traslados, pero oculta la divergencia por categorías que hoy interesa al mercado.
En octubre la dinámica de los machos fue heterogénea: los envíos de la categoría pesada crecieron 7 % interanual mientras que los novillitos cayeron 5,5 %.
Ese contraste sugiere una mayor disponibilidad de animales terminados o próximos a finalizar su ciclo, con implicancias directas en precios y destinos de faena.
Feedlots y mayor encierre de machos
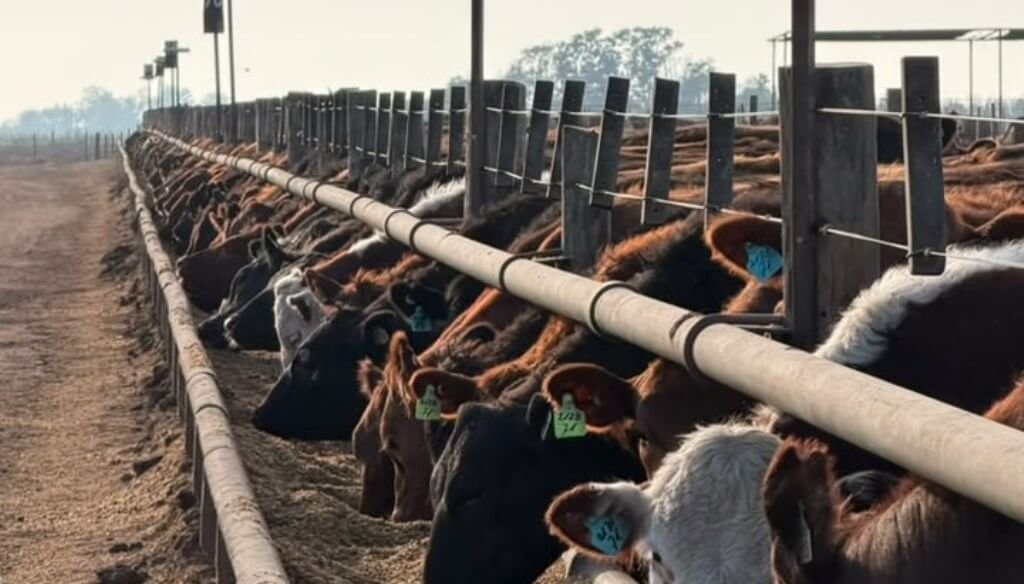
El rol de los sistemas a corral gana peso: al 1° de noviembre los feedlots alojaban 2.063.375 animales, un volumen inusualmente alto para la época.
Los datos muestran además que el nivel de encierre de machos es un 20 % superior al registrado un año atrás, mientras que las existencias de hembras aumentaron apenas 1 %.
En términos absolutos, hay más de 192.000 novillos en corrales próximos a ingresar a faena y más de 1,1 millones de terneros y novillitos en proceso de terminación.
Ese cambio en la composición de corrales está alterando la estacionalidad tradicional y permitiendo faenas fuera de los meses donde históricamente se concentraban.
Precios: el novillo pierde firmeza
La referencia del novillo en el Mercado Agroganadero (MAG) registró en octubre la tercera caída nominal consecutiva de su índice de referencia, el INMAG.
En los primeros diez meses de 2026 el precio del novillo en pesos avanzó menos del 1 %, frente a una inflación mayorista que hasta septiembre superaba el 22 %, según Rosgan.
La mayor oferta interna de novillos, sumada a un protagonismo creciente de los feedlots, presiona la cotización de la categoría vinculada en mayor medida a la exportación.
Mientras tanto, los novillitos, más orientados al mercado interno, acumulan incrementos del 4,5 % en lo que va del año y muestran mayor resistencia relativa frente a la caída del novillo.
Competencia externa y escenario regional
La presión sobre el novillo exportador se intensifica por la mayor oferta de Brasil, que comienza a volcar más volumen hacia China tras la renovación de cuotas y con una moneda más competitiva.
Esa dinámica internacional, combinada con una oferta interna más holgada, representa un riesgo para los precios regionales y para la rentabilidad de los confinamientos orientados a mercados externos.
Para los productores y la cadena, el dilema es claro: ajustar los ritmos de terminación y decidir entre faena temprana, encierre a corral o sostener la reposición para recomponer stock.
Las señales de octubre invitan a monitorear la evolución de los corrales, la demanda externa y las variaciones cambiarias que marcarán la competitividad en los próximos meses.
En síntesis, la combinación de mayor encierre de machos, cambios en la estacionalidad y competencia internacional está modificando el mapa de oferta y precios del ganado pesado.
Seguir de cerca los registros de SENASA, los informes de Rosgan y la evolución del INMAG será clave para anticipar decisiones de negocio en la cadena bovina.
