
El mensaje del ministro de Economía, Luis Caputo, celebró un hito: en septiembre las exportaciones alcanzaron un récord histórico al superar por primera vez los US$ 10.000 millones en un mes, con un crecimiento interanual del 23,5 %. Esta cifra marca un punto de inflexión para la balanza comercial y pone el foco en los sectores que permitieron ese salto.
Informes de la Secretaría de Agricultura, Ganadería y Pesca (SAGYP) y del Consejo Agroindustrial Argentino (CAA) señalan que más de la mitad de esos ingresos provino del complejo agroindustrial, lo que subraya su rol estratégico en la generación de divisas. Entender qué rubros y mercados impulsaron ese resultado es clave para anticipar riesgos y oportunidades.
El aporte del agro al récord
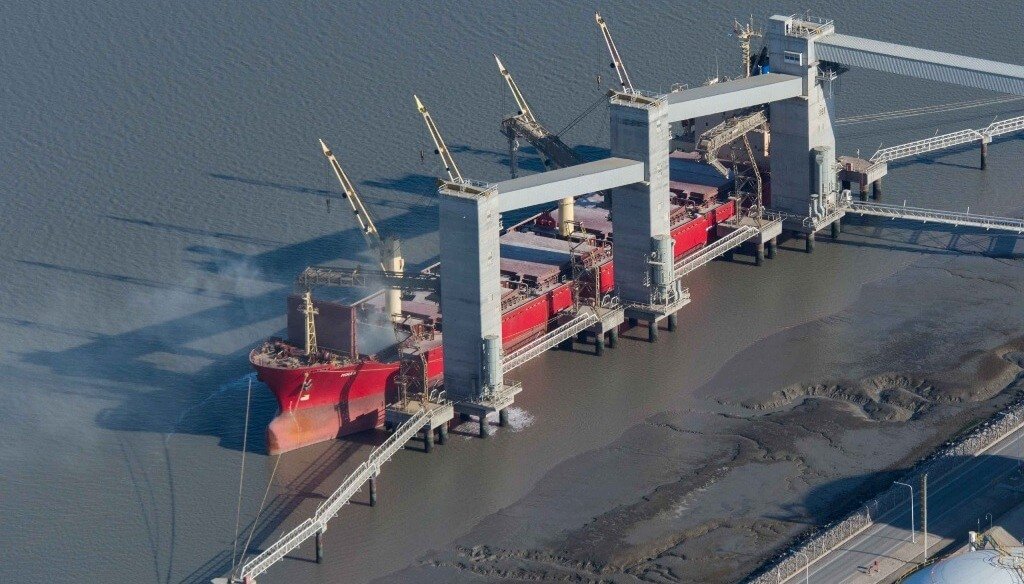
Según la SAGYP, el agro exportó US$ 5.654 millones en septiembre y envió 11,43 millones de toneladas, con subas interanuales del 14 % en valor y del 17 % en volumen. Ese desempeño consolidó al sector como protagonista del mes y como factor determinante del nuevo máximo histórico.
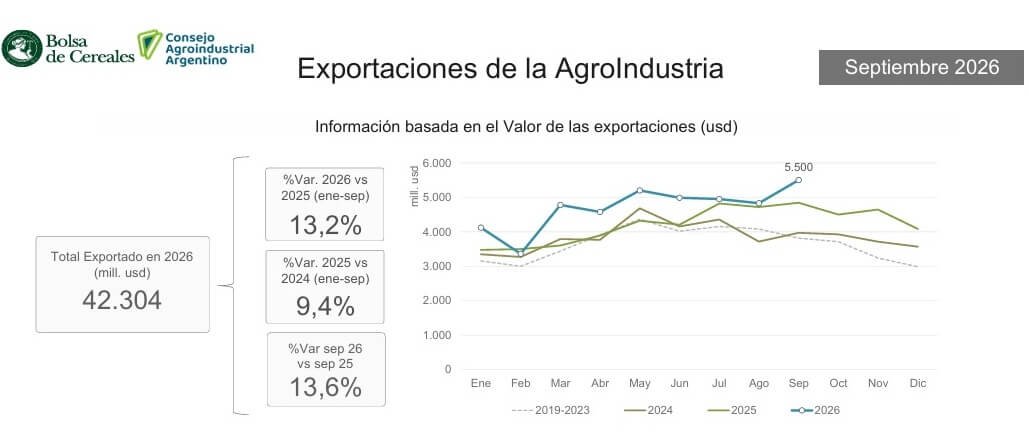
El informe mensual del CAA, con base en la Bolsa de Cereales, estimó ventas del orden de US$ 5.500 millones para el mismo mes, un incremento del 13,6 % respecto de septiembre del año anterior. La convergencia entre ambos relevamientos refuerza la consistencia del dato.
Rubros que impulsaron las ventas
La cebada fue la más dinámica en septiembre, con un aumento interanual del 276 % en volumen y del 311 % en valor, mientras que el maíz mostró subas del 112 % y del 121 %, respectivamente. Esos saltos explican parte importante del volumen embarcado y del ingreso de divisas en un mes de alta actividad logística.
Otros complejos con resultados positivos fueron el olivícola, que creció 53 % en volumen y 32 % en valor, y el trigo, con aumentos del 25 % en toneladas y del 34 % en facturación. También avanzaron las legumbres, las preparaciones alimenticias y los productos vitivinícolas, aportando mayor heterogeneidad al desempeño.
El análisis del CAA destaca que, en términos monetarios, los complejos de girasol, maíz y carne y cuero vacuno fueron los que más contribuyeron al incremento general. En sentido contrario, los sectores de soja, avícola y sucroalcoholero moderaron parcialmente esa suba, actuando como factores de amortiguación.
Más complejos en alza y nuevos mercados
En la comparación interanual del mes, los mayores crecimientos relativos provinieron de porcino, girasol y algodonero, lo que evidencia una expansión no concentrada únicamente en los cultivos tradicionales. Esa diversidad mejora la resiliencia exportadora ante choques específicos de precio o clima.
Al analizar el periodo enero‐septiembre, la SAGYP registró mejoras en 33 de los 54 complejos monitoreados, con algunos rubros mostrando avances muy pronunciados. Entre los más destacados aparecen el girasol, con subas del 83 % en volumen y del 82 % en valor, y el porcino, que creció 72 % en toneladas y 96 % en facturación.
Resultados sectoriales por cadena
Las forrajeras avanzaron 65 % en volumen y 30 % en valor, y la actividad ovina mostró incrementos del 47 % y del 87 %, lo que indica mejoras en las economías regionales. También sobresalieron la apicultura (+33 % en volumen y +49 % en valor) y las legumbres (+32 % en toneladas y +35 % en ingresos).
El maíz acumuló en los nueve meses un crecimiento del 25 % en volumen y del 24 % en facturación, mientras que los lácteos mejoraron 17 % en toneladas y 8 % en valor. La pesca y la acuicultura crecieron 8 % y 20 %, respectivamente, y el complejo bovino cerró con una suba del 2 % en volumen y del 33 % en valor, señalando mayores precios o mejor calidad de los embarques.
Mercados y concentración
Los principales destinos de las exportaciones agroindustriales fueron India, China, Vietnam, Brasil, Estados Unidos, Chile, Perú, Arabia Saudita, Indonesia y Malasia, que en conjunto concentraron el 50 % del valor total. Esa distribución confirma la relevancia de Asia y de socios regionales para la colocación de productos argentinos.
Según la SAGYP, la agroindustria representó el 56 % de las exportaciones totales del país durante el periodo analizado, reafirmando su papel central en la entrada de divisas. Ese peso convierte la salud del sector en una variable crítica para la economía nacional.
Tipo de cambio, competitividad y riesgos
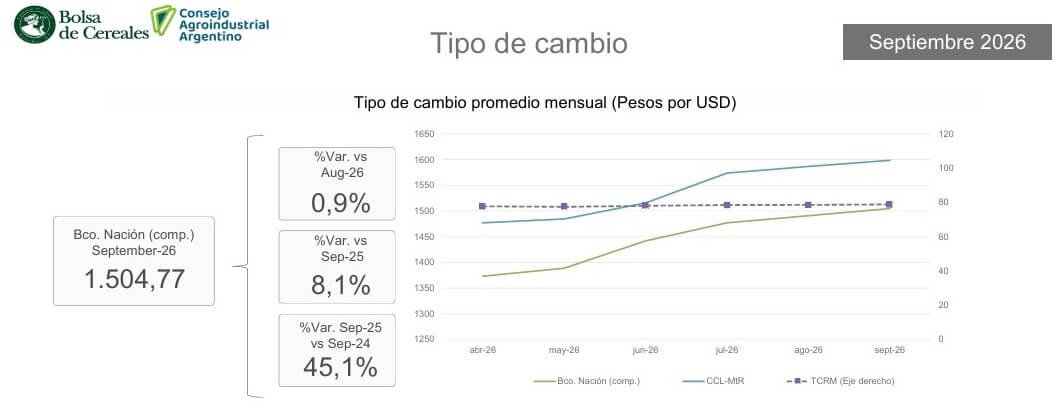
El relevamiento técnico de la Bolsa de Cereales consignó que el Tipo de Cambio Real Multilateral del Banco Central se mantuvo estable respecto de agosto, pero quedó un 3 % por debajo del promedio de 2025. Esa dinámica impacta en la competitividad externa y modera la ventaja cambiaria frente a competidores.
La competitividad exportadora sigue condicionada por los precios internacionales, los costos internos, la demanda externa y las políticas comerciales y cambiarias. Mantener el flujo de embarques y mejorar la transformación local dependerá de la coordinación entre inversiones privadas y señales de política pública.
Qué implica el récord para el campo y la economía
El envío de más de US$ 43.000 millones en los primeros nueve meses y el récord de septiembre muestran que la agroindustria puede sostener ingresos significativos para la economía. Para productores y comunidades rurales, esto se traduce en ingresos, empleo y demanda de servicios locales, aunque con la inevitable exposición a la volatilidad externa.
El desafío ahora es consolidar ese crecimiento con políticas que favorezcan la inversión en cadena de valor, logística y acceso a mercados, sin perder de vista la sustentabilidad ambiental. En el corto plazo, el clima, la evolución de la demanda global y la gestión del tipo de cambio serán variables a monitorear de cerca.
